Auf einen Blick
ABB hat mit Infinitus ein Gleichstromportfolio für KI-Rechenzentren angekündigt. Mehrere Hauptkomponenten sollen innerhalb von zwölf Monaten in Produktion gehen; erste vollständige Anlagen sollen in zwei bis drei Jahren folgen. Das ist ein Herstellerfahrplan, noch kein Nachweis für einen fertigen Massenmarkt.
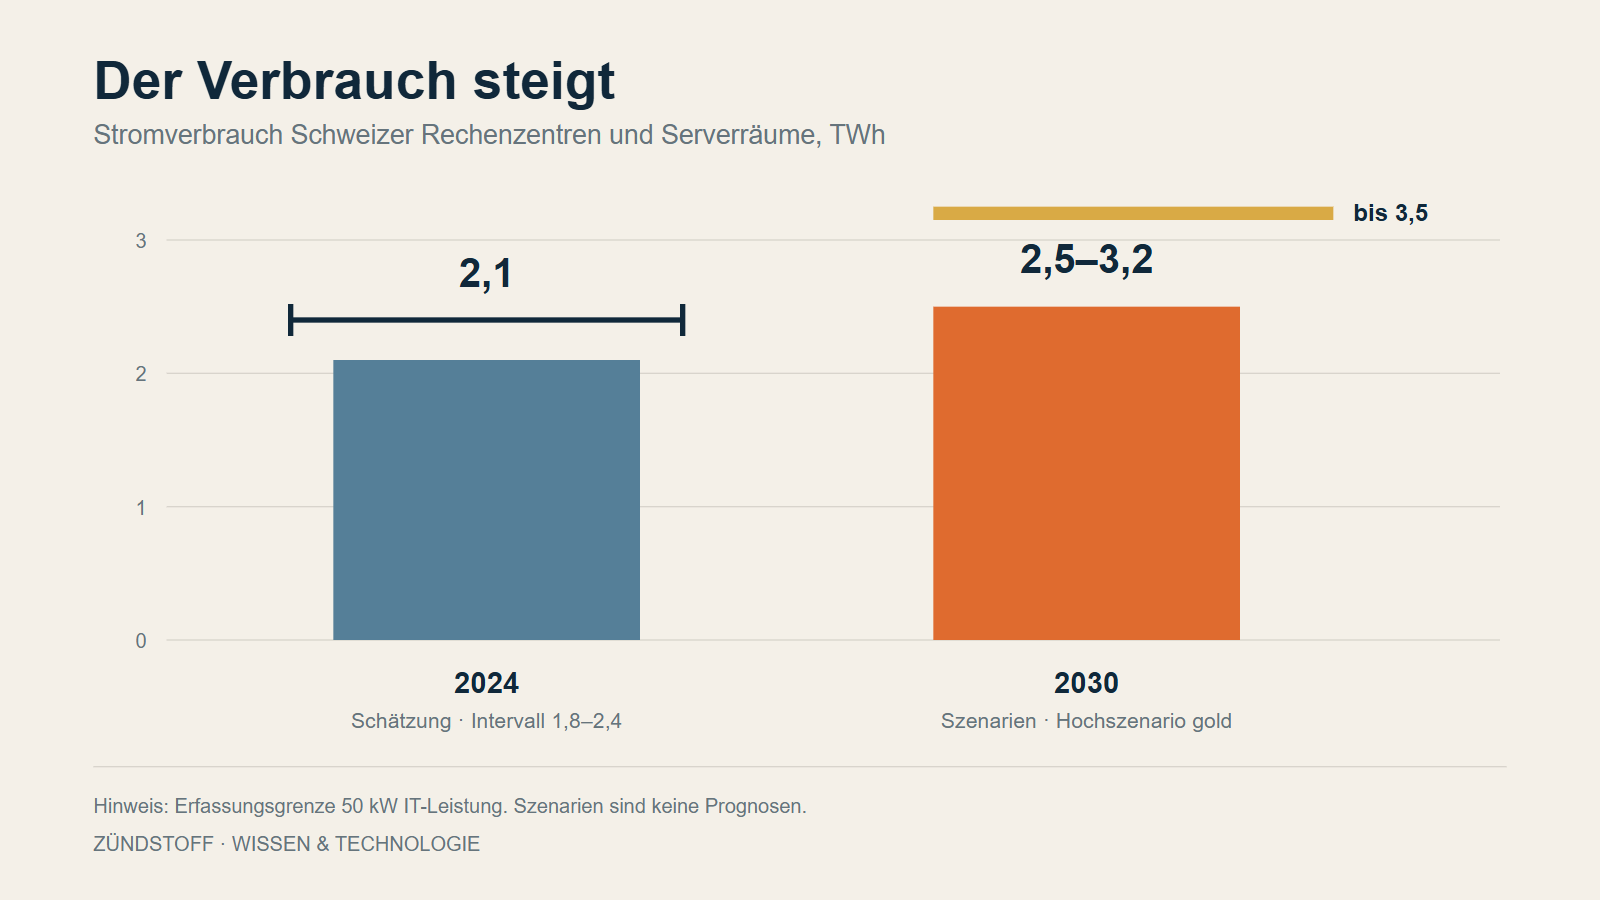
Schweizer Rechenzentren verbrauchten 2024 schätzungsweise rund 2,1 Terawattstunden Strom. Für 2030 reichen die BFE-Szenarien von 2,5 bis 3,2 Terawattstunden, im Hochszenario bis 3,5. Jahresenergie allein sagt jedoch nichts darüber aus, ob ein konkreter Netzanschluss verfügbar und bezahlbar ist.
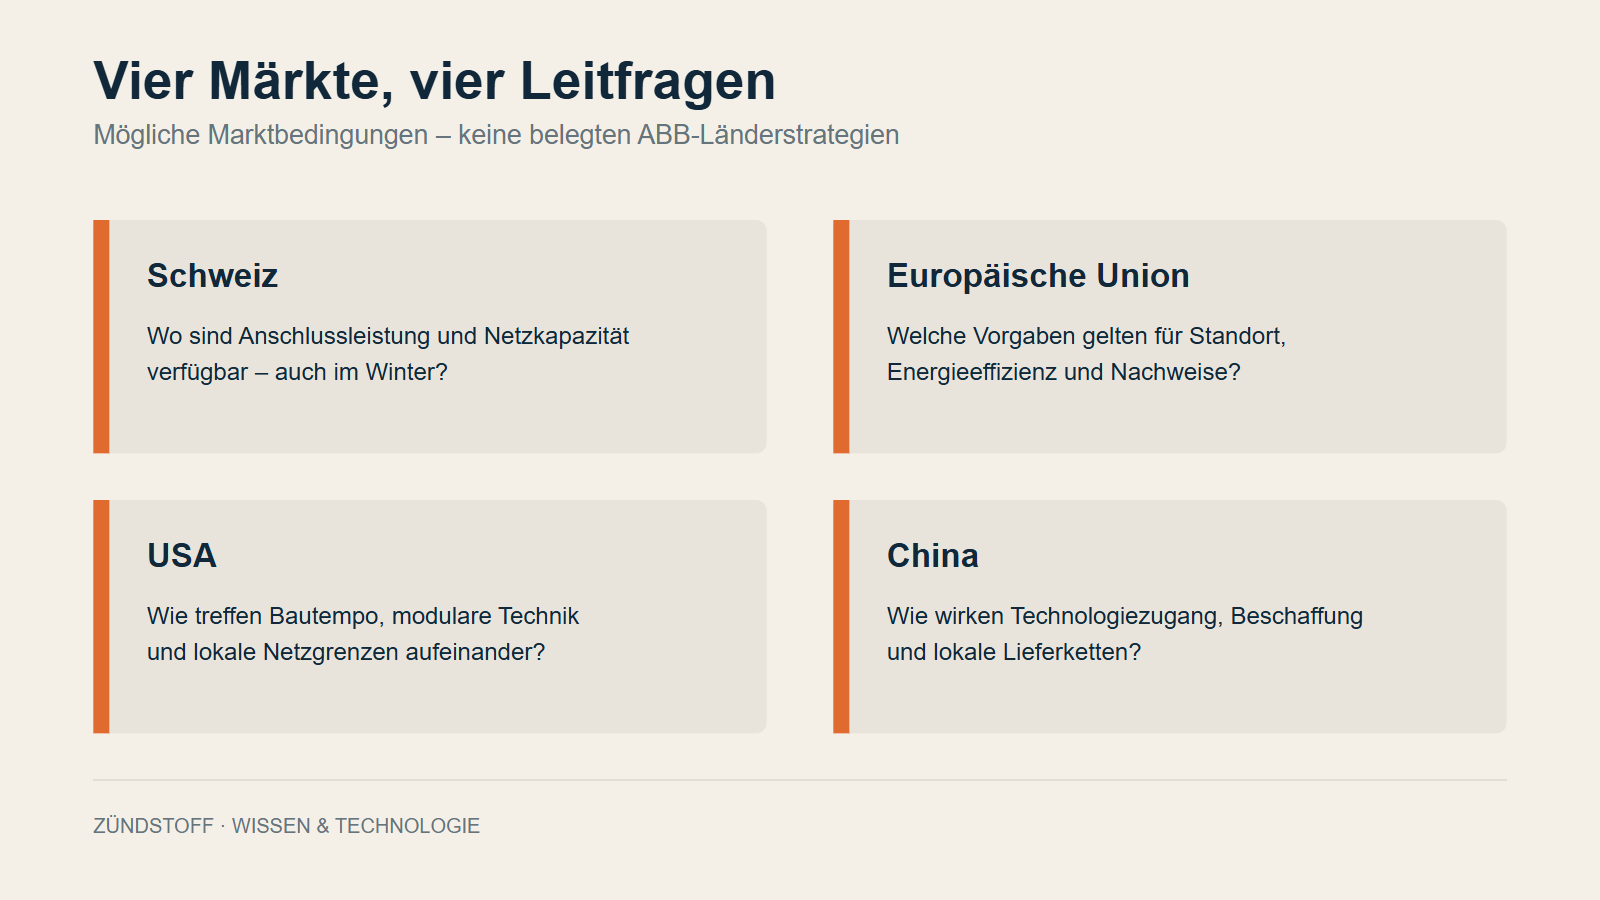
Für die Schweiz, die EU, die USA und China stellen sich deshalb unterschiedliche offene Fragen zu Netzkapazität, Effizienzanforderungen, Bautempo und Marktzugang. Diese vier Perspektiven sind Szenarien und keine belegten ABB-Länderstrategien.
ABB verkauft keine Kilowattstunden, sondern den Weg zum Rack
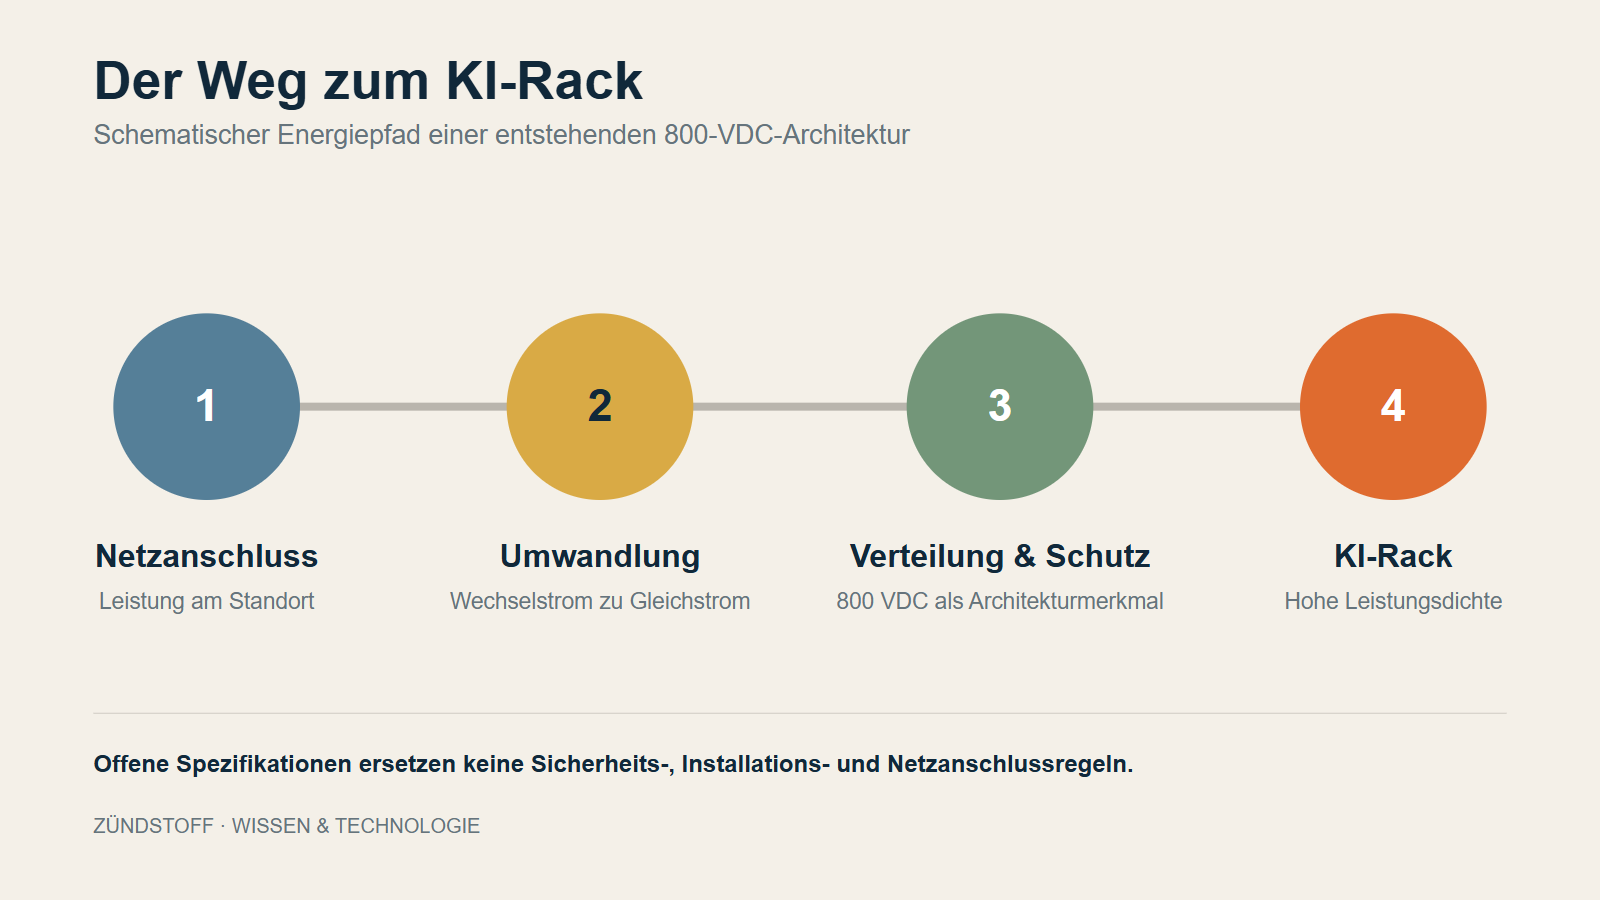
Am 21. September 2026 stellte ABB Infinitus vor, ein nach eigenen Angaben integriertes Gleichstromportfolio für KI-Rechenzentren: Die Stromverteilung soll von der Einspeisung bis zum Rack zusammengedacht werden. Zur Architektur gehört Technik mit 800 Volt Gleichstrom, kurz 800 VDC. ABB knüpft damit an seine 2025 angekündigte Zusammenarbeit mit NVIDIA an. Der wirtschaftliche Gedanke ist nachvollziehbar: Wenn immer mehr Rechenleistung auf engem Raum untergebracht wird, steigen die Anforderungen an Verteilung, Schalttechnik und Schutz im Gebäude. ABB will an dieser Infrastruktur verdienen, unabhängig davon, welche KI-Anwendung später auf den Servern läuft.
Ein fertiger Massenmarkt ist damit noch nicht belegt. ABB erwartet laut eigener Mitteilung, mehrere Hauptkomponenten innerhalb von zwölf Monaten nach der Ankündigung in die Produktion zu bringen; erste vollständig auf Gleichstrom ausgelegte Anlagen mit dem gesamten Portfolio sollen innerhalb von zwei bis drei Jahren installiert und betriebsbereit sein. Das ist ein Herstellerfahrplan, kein Nachweis für bereits erzielte Umsätze oder Einsparungen. Ob die Produktion bereits begonnen hat oder solche Anlagen schon installiert sind, geht aus den vorliegenden Angaben nicht hervor. Ein früherer Zeitplan ist darin nicht dokumentiert; Verzögerungen oder Beschleunigungen lassen sich deshalb nicht feststellen.
Eine Schätzung von vier Milliarden US-Dollar zusätzlichem ABB-Umsatz bis 2030 wird in einem Beitrag von Finanz und Wirtschaft der Zürcher Kantonalbank zugeschrieben. Eine öffentlich zugängliche Originalanalyse oder direkte Bestätigung der Bank liegt in der verwendeten Recherche jedoch nicht vor; die Zahl ist daher nicht unabhängig verifiziert. Für Anleger und Kunden ist vorerst die wichtigere Frage, ob sich die Architektur in realen Projekten technisch und wirtschaftlich bewährt.
Die Schweiz: Ein Jahreswert baut noch keinen Netzanschluss
Für ABB ist der Heimmarkt ein besonders anschauliches Beispiel dafür, weshalb Strombedarf nicht gleich Strombedarf ist. Laut einer Studie des Bundesamts für Energie verbrauchten Schweizer Rechenzentren 2024 schätzungsweise rund 2,1 Terawattstunden Strom, etwa 3,6 Prozent des Landesverbrauchs. Die Erfassung umfasst physische Rechenzentren ab 50 Kilowatt IT-Leistung. Der Wert ist hochgerechnet; das ausgewiesene 95-Prozent-Vertrauensintervall reicht von 1,8 bis 2,4 Terawattstunden. Gegenüber dem vergleichbar abgegrenzten Verbrauch von 2019 entspricht die mittlere Schätzung einem Anstieg um 18 Prozent. Zugleich spielte KI gemäss der Studie 2024 beim Schweizer Verbrauch noch eine untergeordnete Rolle. Der heutige Bestand darf deshalb nicht einfach mit künftigen KI-Anlagen gleichgesetzt werden.
Für 2030 nennt die BFE-Studie Szenarien von 2,5 bis 3,2 Terawattstunden; im Hochszenario sind es bis zu 3,5 Terawattstunden. Diese Zahlen beschreiben Jahresenergie, nicht die Leistung, die ein neues Zentrum zu einem bestimmten Zeitpunkt aus dem Netz ziehen möchte. Ein Projekt braucht einen geeigneten Standort, einen technisch möglichen Anschluss und Klarheit darüber, wie es auch im Winter versorgt wird. Ein nationaler Stromsaldo beantwortet keine dieser lokalen Fragen. Belastbare Angaben erfordern projektspezifische Lastdaten, eine standortbezogene Netzprüfung und technische Auskünfte des zuständigen Netzbetreibers. Für die Winterversorgung sind zudem aktuelle Versorgungssicherheitsbewertungen nötig; Standort- und Vertragsdaten allein reichen dafür nicht zwingend aus. Gerade hier liegt eine mögliche Chance für ABB: Eine durchdachte Verteilung innerhalb des Gebäudes kann zur technischen Umsetzung eines anspruchsvollen Projekts beitragen. Sie schafft aber weder freie Netzkapazität noch zusätzlichen Strom.
Auch einen einheitlichen Schweizer Datacenter-Strompreis gibt es nicht. Grossverbraucher können ihre Energie grundsätzlich am Markt beschaffen; zu ihr kommen unter anderem Netznutzung, Messung, Abgaben und standort- beziehungsweise leistungsabhängige Kosten. Weder publizierte Grundversorgungstarife noch ein veröffentlichter Übertragungsnetztarif sind daher ein verlässlicher Gesamtpreis für ein Rechenzentrum. Ob sich ein Standort rechnet, lässt sich erst mit Lastprofil, Anschlussangebot sowie konkreten Liefer-, Netz- und weiteren Vertragskonditionen beurteilen.
EU: Wenn Effizienz zum Teil des Produkts wird
Für die EU stellt sich die Frage, wie unterschiedlich Netze, Preise und Genehmigungsanforderungen die Standortwahl beeinflussen. Für ABB könnte daraus ein Markt entstehen, in dem neben der Leistungsfähigkeit besonders die Nachweisbarkeit zählt: Wie effizient arbeitet die Stromverteilung? Welche Anforderungen gelten für den Standort? Und lässt sich eine neue Architektur mit den jeweils anwendbaren Sicherheits- und Installationsregeln vereinbaren? Das ist eine plausible Geschäftsperspektive, keine belegte Aussage darüber, dass europäische Regulierung Rechenzentren generell ausbremst oder dass diese Fragen in der EU wichtiger sind als anderswo.
Die Diskussion um 800 VDC zeigt den Unterschied zwischen einem gemeinsamen technischen Ziel und einer Zulassung. Google, Microsoft und NVIDIA arbeiten im Open Compute Project an offenen Anforderungen und Schnittstellen für solche Architekturen. Beschrieben werden sowohl ein Übergang über ein zusätzliches Power-Rack in bestehenden Wechselstromumgebungen als auch längerfristig eine direktere Umwandlung für ganze Datenhallen. Offene Branchenspezifikationen können Lieferanten Orientierung geben. Sie ersetzen aber nicht automatisch anwendbare Sicherheits-, Installations- und Netzanschlussregeln oder den Sicherheitsnachweis für eine konkrete Anlage. Welche Anforderungen gelten und welcher Stand der Spezifikationen für ein Projekt massgeblich ist, muss standort- und anlagenbezogen geklärt werden. Für ABB wäre ein gemeinsames Schnittstellenverständnis hilfreich; wie schnell daraus Aufträge werden, bleibt eine offene Frage.
USA: Geschwindigkeit ist ein Szenario, kein Geschäftsmodell
Für die USA lässt sich ein anderes mögliches Muster skizzieren. Wo Betreiber besonders schnell zusätzliche Rechenleistung bereitstellen wollen, könnte eine modular einsetzbare Stromarchitektur attraktiv sein – auch als Übergangslösung für Anlagen, die ursprünglich auf Wechselstrom ausgelegt wurden. Das vom Open Compute Project beschriebene seitliche Power-Rack illustriert einen solchen technischen Pfad. Es belegt weder eine besondere Verbreitung in den USA noch, dass alle US-Betreiber ihn wählen werden oder ABB daraus bereits ein grosses Geschäft erzielt.
Ebenso wenig wäre es seriös, die USA pauschal als Markt ohne Regeln oder Netzgrenzen zu beschreiben. Ein schneller Bauplan hilft nicht, wenn Anschlusskapazität, geeignete Flächen oder eine verlässliche Versorgung fehlen. Wie stark solche Faktoren US-Projekte im Vergleich zu anderen Regionen beeinflussen, lässt sich aus den vorliegenden Quellen nicht bestimmen. Für ABB könnte die unternehmerische Herausforderung darin liegen, Produkte für Neubauten und Umbauten anzubieten, ohne sich auf nur einen Bautyp festzulegen. Im günstigen Szenario beschleunigt der Ausbau den Absatz von Stromverteilungstechnik. Im ungünstigen Szenario verschieben Engpässe oder Kosten Projekte – und damit auch Bestellungen. Welche Variante überwiegt, lässt sich aus der Ankündigung von Infinitus nicht ableiten.
China: Potenzieller Markt, offene Zugangsfrage
China gehört in eine globale Betrachtung, gerade weil sich ein technischer Bedarf nicht automatisch in erreichbare Umsätze für einen internationalen Anbieter übersetzt. Als Szenario ist denkbar, dass gross angelegte Rechenzentrumsprojekte eine hohe Nachfrage nach leistungsfähiger Stromverteilung schaffen. Welche Rolle würden dabei Beschaffungsregeln, Anforderungen an lokale Lieferketten oder der Zugang zu bestimmten Technologien spielen? Für einen belastbaren regionalen Vergleich und die konkrete Wirkung solcher Faktoren auf Infinitus fehlen in der verwendeten Recherche Primärbelege und Projektdaten.
Damit stellt China für ABB dieselbe Grundfrage wie andere Absatzregionen: Soll eine Plattform in mehreren Märkten funktionieren, müssen Komponenten, Partner und technische Schnittstellen zum jeweiligen Projekt passen. Kann ein international abgestimmtes Produkt überall auf dieselben Geräte, Beschaffungswege und Zeitpläne bauen? Das ist hier nicht belegt. Ein stark wachsender chinesischer Markt wäre für ABB somit eine Chance – aber selbst eine belegte Marktgrösse wäre noch keine Umsatzprognose. Die verfügbaren ABB-Unterlagen beschreiben das Technologieportfolio, nicht eine entsprechende China-Strategie.
Bis 2035 entscheidet sich mehr als der Verbrauch
Für die Schweiz reichen die verfügbaren datacenter-spezifischen BFE-Szenarien bis 2030. Eine belastbare, separate BFE-Prognose zum Stromverbrauch von Rechenzentren für 2035 ist in den vorliegenden Quellen nicht ausgewiesen. Zwar beschreiben die Energieperspektiven des Bundes mögliche Entwicklungen des gesamten Schweizer Stromsystems; sie sind jedoch Wenn-dann-Szenarien und keine Prognose für Rechenzentren. Auch die von der ElCom für 2030 und 2035 je nach Risikolage empfohlenen 700 bis 1'400 Megawatt dauerleistungsfähiger Reserve betreffen das nationale System. Sie dürfen nicht als Kapazität für neue Datacenter gelesen werden.
Für ABB könnte sich bis 2035 dennoch ein globales Geschäft mit regional verschiedenen Ausprägungen entwickeln. Die Schweiz zeigt, weshalb Anschlüsse und Winterversorgung konkret geprüft werden müssen. Für die EU bleibt offen, wie stark standortspezifische Anforderungen die Nachfrage prägen; für die USA, wie Bautempo und Netzkapazität zusammenspielen; für China, welche Zugangs- und Beschaffungsbedingungen für Infinitus gelten. Diese Perspektiven sind mögliche Entwicklungen, keine belegten Unterschiede zwischen den Märkten. Ebenso wenig zeigen sie, wie ABB diese Regionen beurteilt oder wie viel Umsatz sie bringen könnten. Die verfügbaren Unternehmensunterlagen belegen keine entsprechenden Länderstrategien. Der entscheidende Test wird konkreter sein: Welche Projekte werden gebaut, welche Technik wird dort tatsächlich installiert – und zu welchen Kosten?
Infinitus soll Strom näher an die Anforderungen künftiger KI-Racks bringen. Ob das ABB Wachstum verschafft, hängt aber nicht allein von der Technik ab. Die Schweiz zeigt die Grenze besonders deutlich: Ein effizienteres Rechenzentrum braucht weiterhin einen bezahlbaren, verlässlichen Anschluss. ABB kann Lösungen für das Gebäude liefern; über Netzkapazität, Energiepreise und Marktzugang entscheiden andere mit. Gerade deshalb ist globale Datacenter-Nachfrage für den Konzern eine Chance – deren wirtschaftliche und mögliche geopolitische Risiken sich erst an konkreten Projekten beurteilen lassen.