Auf einen Blick
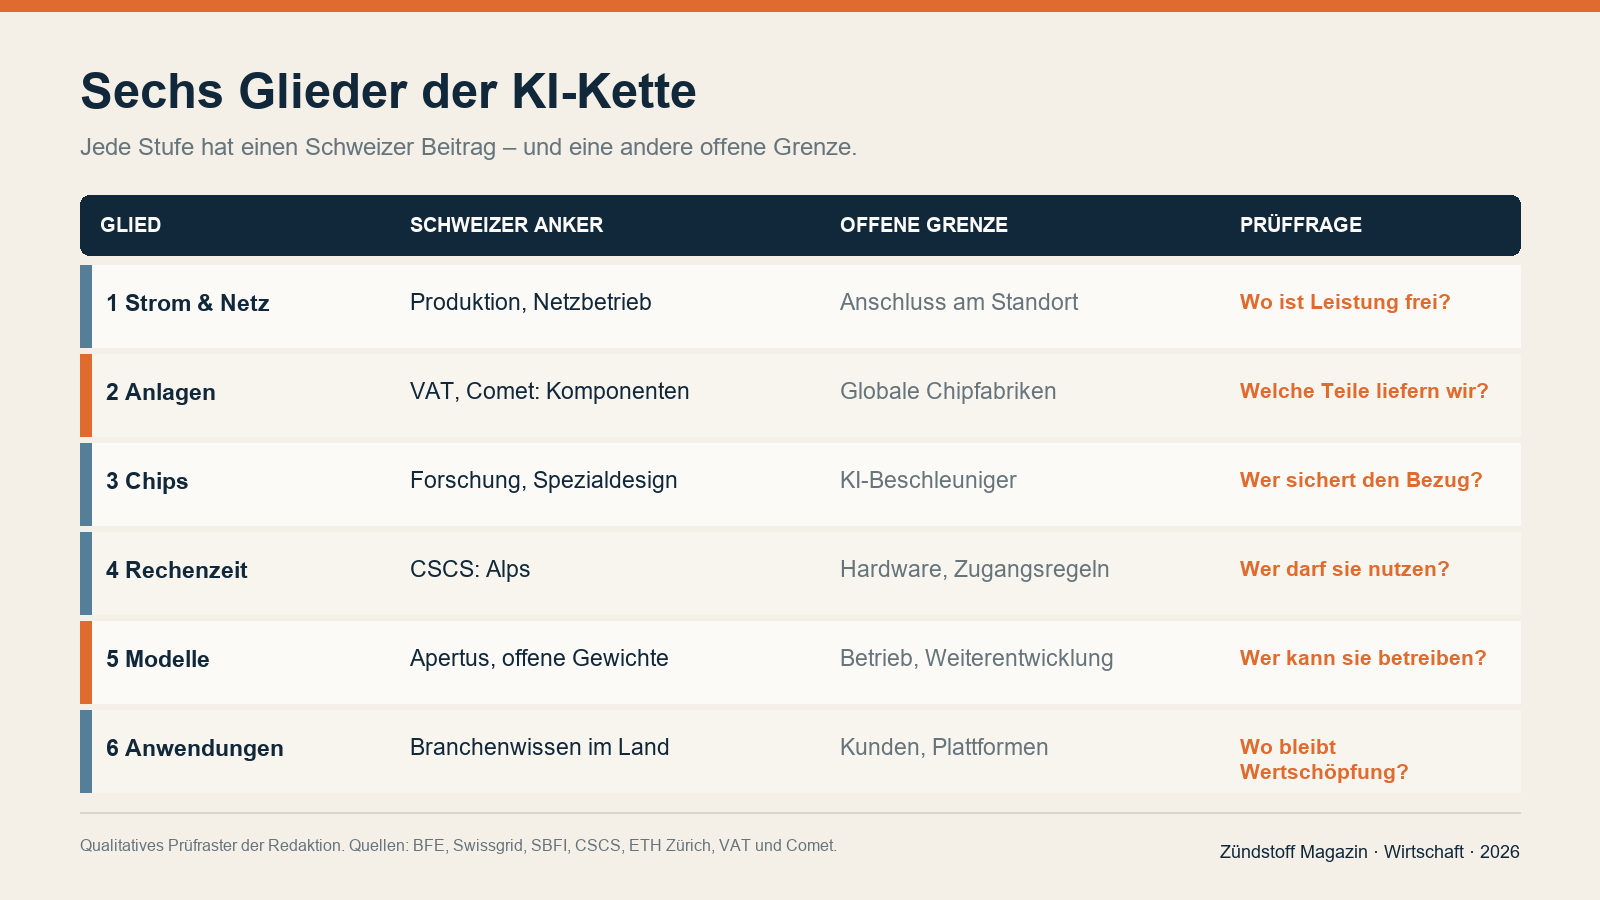
Die Schweizer KI-Kette hat mehrere reale Anker: Stromversorgung und Netzbetrieb, spezialisierte Halbleiterzulieferer, Forschungsrechner, ein offenes Sprachmodell und Unternehmen mit Fachwissen für Anwendungen. Diese Teile gehören jedoch verschiedenen Eigentümern, Märkten und Zugangsordnungen. [1, 4–8]
Die Abhängigkeit ist an jeder Stufe anders. Ein Netzanschluss lässt sich nicht durch ein besseres Modell ersetzen. Ein offenes Modell ersetzt keinen KI-Beschleuniger. Eine Schweizer Ventil- oder Hochfrequenztechnik belegt noch keinen Schweizer Fertigchip.
Die wirtschaftliche Frage lautet daher, an welchen Stellen die Schweiz selbst Wert schafft und Entscheidungen treffen kann. Dafür reicht weder ein Standortetikett noch eine allgemeine Importzahl. Die konkrete Leistung und der tatsächliche Lieferweg zählen.
Eine Kette, mehrere Orte
Alps steht in Lugano. Das Schweizerische Hochleistungsrechenzentrum CSCS beschreibt ihn als Forschungsinfrastruktur und nennt mehr als 10'000 Nvidia-Grace-Hopper-Module in seiner Ausstattung. ETH Zürich, EPFL und CSCS nutzten Rechenzeit auf Alps für Apertus, ein 2025 veröffentlichtes offenes Sprachmodell. Auf den ersten Blick erscheint die Kette damit geschlossen: Rechner und Modell sind in der Schweiz. [4, 8]
Doch der Blick auf die Teile verschiebt das Bild. Die Anlage braucht Strom und Netzkapazität am Standort. Ihre zentralen Beschleuniger stammen aus einer internationalen Lieferkette. Forschungsgruppen erhalten Rechenzeit nach bestimmten Regeln; daraus entsteht noch kein allgemein verfügbares Angebot für jede Firma. Für einen dauerhaften Dienst sind zudem Betrieb, Betreuung und ein tragfähiger Preis nötig.
Das ist keine Besonderheit von Alps. Es zeigt, warum «in der Schweiz» mehrere Bedeutungen hat: Standort, Betrieb, Eigentum, Technikentwicklung und Kontrolle über den Zugang. Diese Bedeutungen fallen nicht automatisch zusammen.
Strom ist nur der erste Schritt
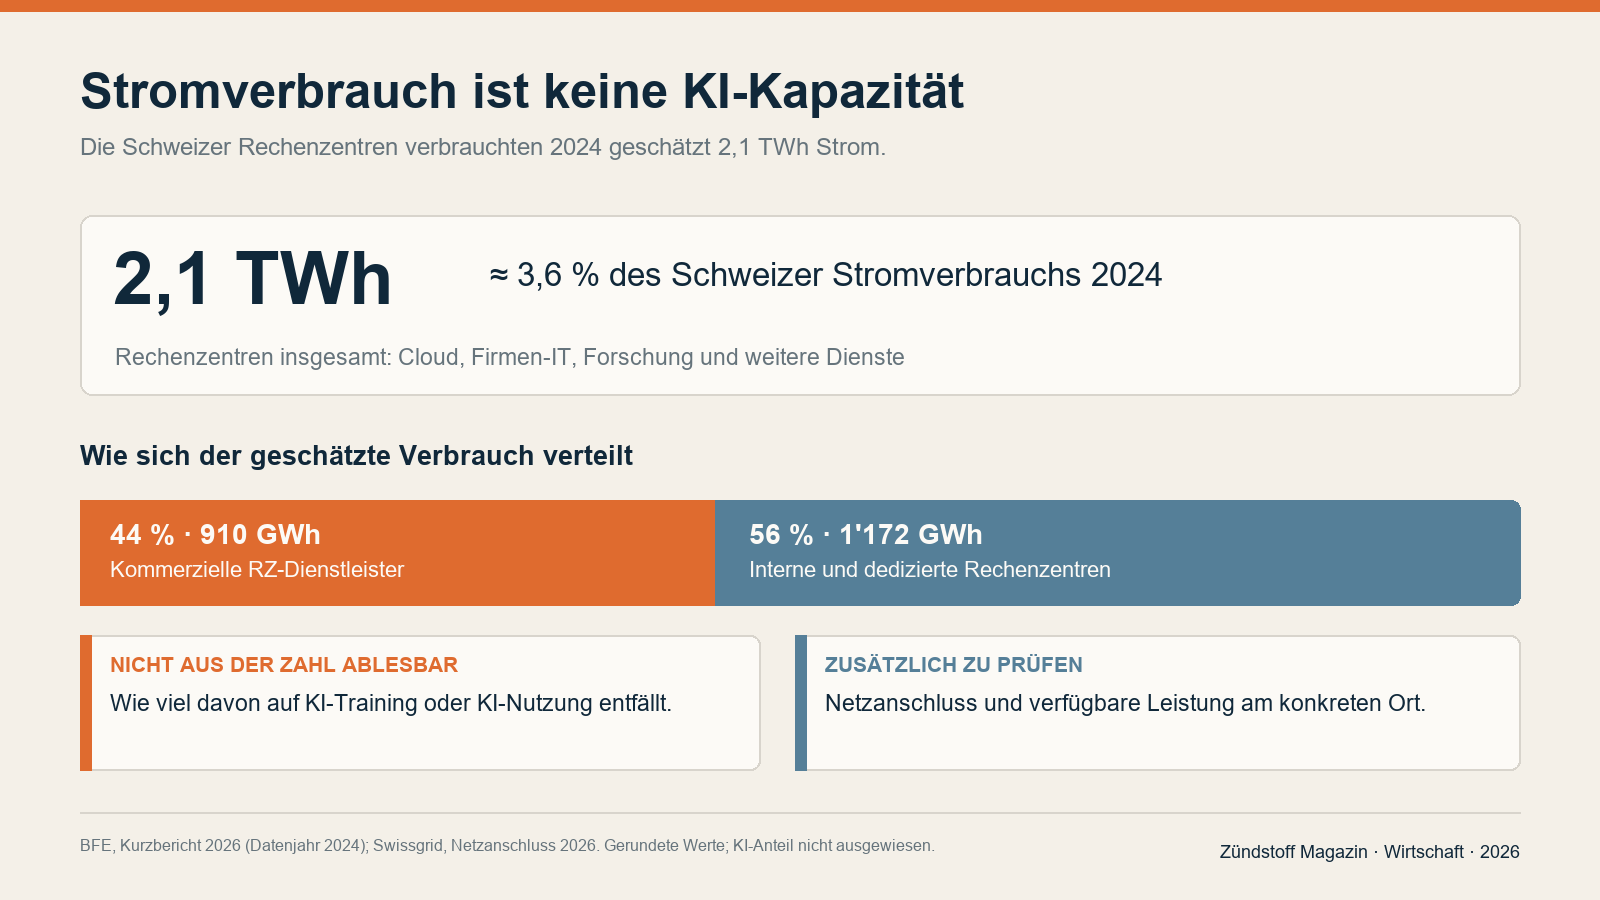
Eine Studie im Auftrag des Bundesamts für Energie schätzt den Stromverbrauch der Schweizer Rechenzentren für 2024 auf 2'082 Gigawattstunden, also rund 2,1 Terawattstunden. Das waren etwa 3,6 Prozent des Schweizer Stromverbrauchs. Davon entfielen nach der Hochrechnung 44 Prozent auf kommerzielle Rechenzentrumsanbieter und 56 Prozent auf interne oder dedizierte Anlagen. Die Studie beziffert damit Rechenzentren insgesamt, nicht den Verbrauch von KI allein. [2]
Selbst diese Landeszahl sagt wenig über ein neues Rechenzentrum an einem bestimmten Ort. Die benötigte Leistung muss am richtigen Netzpunkt verfügbar sein. Swissgrid berichtet von zunehmenden Anschlussgesuchen, darunter Gesuche für Rechenzentren. Die Betreiberin des Übertragungsnetzes bezeichnet ihre Kapazitätskarte als Orientierung; ein konkretes Gesuch bleibt eine Einzelfallprüfung. [3]
Ein Standortentscheid verbindet deshalb mehrere Fragen. Wie hoch ist die Leistungsspitze, nicht nur der Jahresverbrauch? Welcher Netzbetreiber ist zuständig? Wie lange dauern Anschluss und allfälliger Ausbau? Und welcher Teil der wirtschaftlichen Tätigkeit bleibt am Standort, wenn ein Rechenzentrum vor allem Technik und Dienste aus anderen Ländern nutzt?
Diese Fragen sind kein Einwand gegen Rechenzentren. Sie verhindern, dass Stromverbrauch mit nationaler KI-Kapazität verwechselt wird. Aus einer Terawattstunde folgt weder die Zahl nutzbarer Beschleuniger noch die Qualität einer Anwendung.
Zwischen Anlagen und Chips
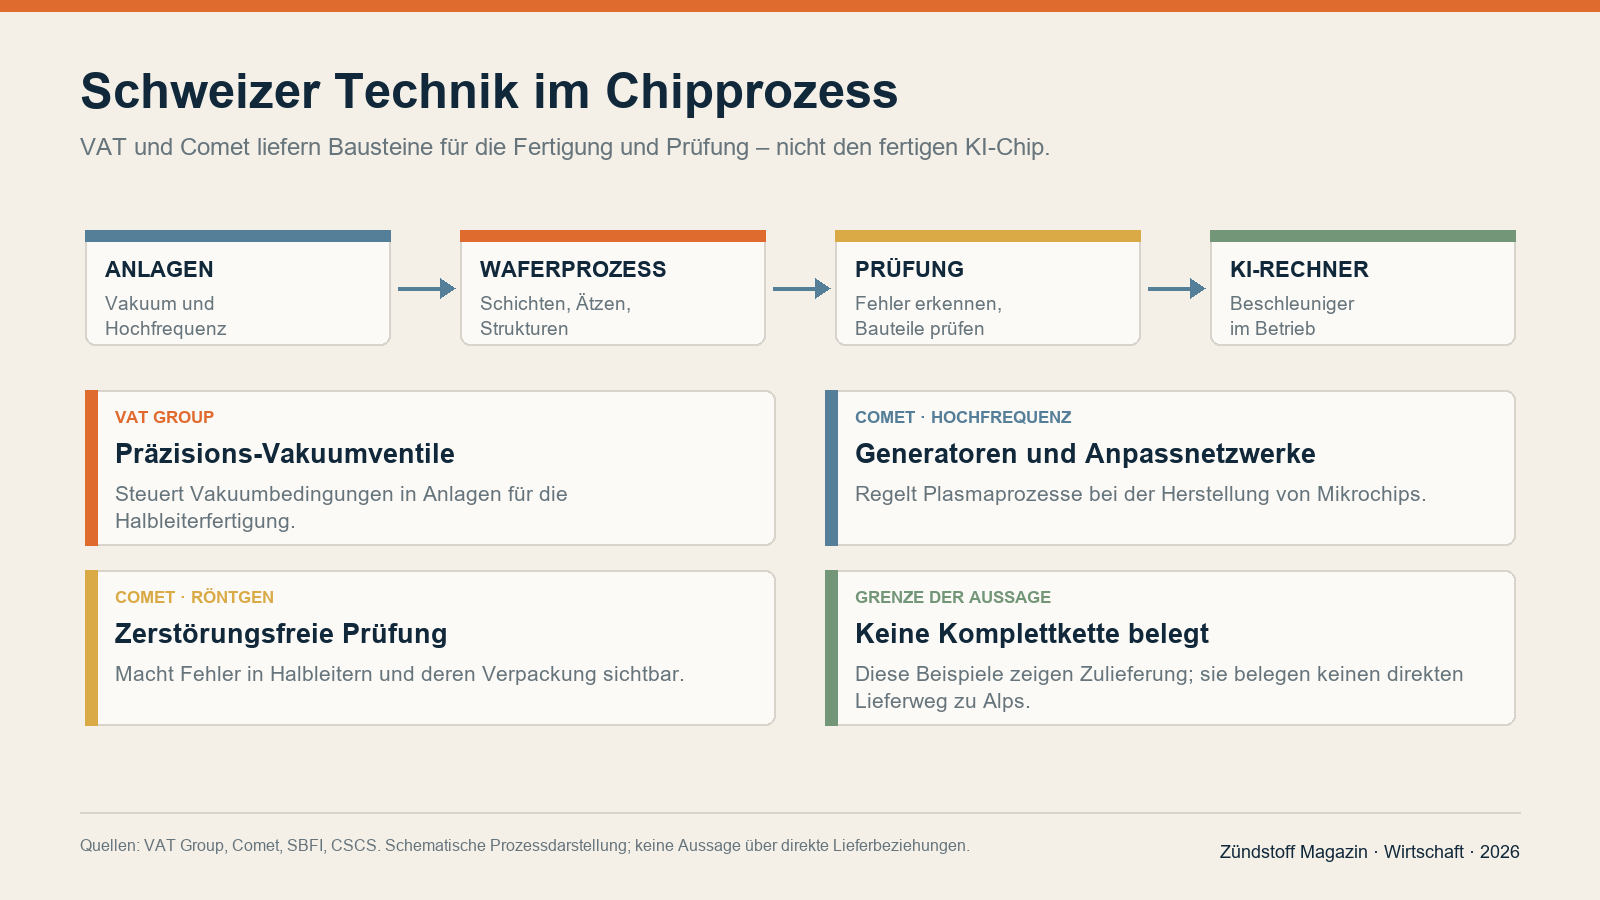
In Haag im St. Galler Rheintal hat die VAT Group ihren Hauptsitz. Das Unternehmen entwickelt Vakuumlösungen für die Halbleiterfertigung. In Flamatt sitzt Comet. Deren Hochfrequenzgeneratoren, Anpassnetzwerke und Vakuumkondensatoren steuern Plasmaprozesse bei der Herstellung von Siliziumwafern. Comet bietet zudem Röntgentechnik für die zerstörungsfreie Prüfung von Halbleitern an. Das sind konkrete Schweizer Beiträge in der Fertigungskette. [5–7]
Ihre Funktion lässt sich ohne Fabrikrundgang verstehen. Mikrochips entstehen in vielen aufeinanderfolgenden Prozessschritten. Manche benötigen eine kontrollierte Vakuumumgebung, andere ein präzise geführtes Plasma. Nach weiteren Schritten müssen Bauteile geprüft werden, ohne sie zu beschädigen. Wer dafür verlässliche Komponenten liefert, kann an einer weltweiten Chipproduktion teilhaben, auch wenn die fertigen Chips anderswo entstehen.
Die Unternehmensangaben belegen diese Tätigkeiten. Sie belegen nicht, dass VAT oder Comet einen bestimmten Prozessor für Alps direkt beliefert hätten. Zwischen einem Schweizer Zulieferer und einem fertigen KI-Beschleuniger können mehrere Anlagenbauer, Fabriken und weitere Anbieter stehen. Gerade diese Zwischenglieder gehören zur Wertschöpfungskette.
Der Bundesrat sieht die Schweiz bei einzelnen Technologien, Fertigungskomponenten und Spezialdesigns als wettbewerbsfähig. Seine Analyse der Halbleiterimporte und -exporte zeigt insgesamt keine problematische direkte Abhängigkeit von einem einzelnen Land. Zugleich nennt er hohe Kosten und die geringe Eignung der Schweiz für Massenproduktion. Das ist ein differenzierter Befund. Er sagt noch nicht, wie rasch sich ein bestimmter fortgeschrittener KI-Beschleuniger ersetzen liesse, falls seine Lieferung stockt. [1]
Wer erhält Rechenzeit?
Auch ein bereits beschaffter Prozessor ist noch keine frei verfügbare Rechenleistung. Auf Alps werden Kapazitäten für Forschung bereitgestellt. Ein Unternehmen, das eine Anwendung für Kundinnen und Kunden betreibt, braucht dagegen verlässliche Antwortzeiten, Betreuung und eine vertraglich geklärte Nutzung. Der Übergang von Forschungsinfrastruktur zu einem dauerhaften Produkt verlangt andere Entscheidungen als der einmalige Modellversuch. [4]
Der frühere Zündstoff-Beitrag «Rechenzeit und Zugang» untersucht diese Zugangstüren im Einzelnen. Für die Wertschöpfungskette ist ein weiterer Punkt wichtig: Die Nutzung eines Rechners kann im Land stattfinden, während seine Kernhardware von ausländischen Herstellern kommt. Umgekehrt kann eine Schweizer Zulieferfirma an einer Chipfabrik im Ausland verdienen. Der Ort der Maschine und der Ort der Wertschöpfung sind verschiedene Grössen.
Darum wäre auch eine einzige Kennzahl für «Schweizer KI-Anteil» irreführend. Energie, Komponenten, Rechnerbetrieb und Anwendungen haben unterschiedliche Märkte und Erlösmodelle. Wer sie zusammenrechnet, müsste zuerst offenlegen, was überhaupt gezählt wird.
Was ein offenes Modell verändert
Mit Apertus haben ETH Zürich, EPFL und CSCS ein Modell veröffentlicht, dessen Gewichte und Entwicklungsunterlagen zugänglich sind. Es kann heruntergeladen, geprüft und für eigene Vorhaben eingesetzt werden. Diese Offenheit verlagert eine Grenze: Für die Nutzung des Modells ist nicht zwingend die Freigabe eines einzigen geschlossenen Modellanbieters nötig. [8]
Die technische Möglichkeit ist jedoch noch kein fertiger Dienst. Eine Organisation benötigt passende Rechner, Fachleute, zulässige Daten, laufende Wartung und Verfahren zur Qualitätsprüfung. Zudem können sich die Aufgaben unterscheiden. Ein Modell, das eine eng umrissene Fachfrage zuverlässig beantwortet, muss nicht zugleich in jeder allgemeinen Aufgabe führend sein.
Hier öffnet sich Raum für Schweizer Unternehmen. Sie könnten vorhandene Modelle mit Fachwissen aus Industrie, Medizin oder Verwaltung verbinden und an überprüfbaren Anwendungen arbeiten. Ob daraus ein Geschäft wird, zeigt erst ein konkreter Einsatz: Welche Fehler sind hinnehmbar? Welche Daten dürfen verwendet werden? Was kostet der Betrieb gegenüber einem fremden Dienst? Das sind Prüfgrössen, keine Zusage, dass jede Spezialisierung erfolgreich sein wird.
Vier Fragen statt ein Etikett
Die Kette lässt sich mit vier Fragen betrachten. Wer kann liefern? Bei Strom, Vakuumtechnik und KI-Beschleunigern sind das jeweils andere Akteure. Wer darf nutzen? Ein Forschungsrechner, eine kommerzielle Cloud und ein offenes Modell geben unterschiedliche Rechte. Wer kann ändern? Die Anpassung einer Anwendung ist etwas anderes als die Weiterentwicklung eines Grundmodells oder eines Chips. Wer trägt die Folgen? Fehler, Unterbrüche und Investitionen landen nicht immer bei denselben Beteiligten.
Diese Fragen machen auch eine einfache Trennung in «abhängig» und «unabhängig» schwierig. Ein Unternehmen kann bei einer Komponente weltweit verkaufen und beim eigenen KI-Betrieb auf fremde Rechner angewiesen sein. Ein Modell kann offen sein, während die Hardware knapp bleibt. Ein Rechenzentrum kann in der Schweiz stehen, aber wenig darüber aussagen, wer seine Anwendungen kontrolliert.
Vielleicht liegt der entscheidende wirtschaftliche Spielraum gerade in dieser ungleichen Verteilung. Die Schweiz muss die globale Kette nicht vollständig besitzen, um an ihr Wert zu schaffen. Offen bleibt, an welchen Gliedern sie so viel eigenes Wissen, Produktion und Entscheidungsmacht aufbauen kann, dass eine Störung nicht sofort alle weiteren Möglichkeiten verschliesst.
Welche Lieferwege möchten wir genauer kennen? Wo können wir eine spezialisierte Leistung entwickeln, die auch ausserhalb der Schweiz gebraucht wird? Und bei welchen Entscheidungen über Energie, Rechner und Anwendungen möchten wir selbst beteiligt bleiben?