In Zug haben sich rund um Blockchain Firmen, Investoren und spezialisierte Dienstleister verdichtet. Ein kleiner Binnenmarkt hat dieses Cluster nicht verhindert. Lässt sich daraus etwas für künstliche Intelligenz und Robotik lernen? Die ETH Zürich und die EPFL arbeiten mit dem Schweizer Supercomputer Alps bereits an offenen KI-Modellen. Doch was verbindet einen Forschungserfolg mit Firmen, die hier wachsen und von hier aus verkaufen? [1][2][3]
Auf einen Blick
Forschung, Hochschulen, Kapital und verlässliche Institutionen geben der Schweiz eine starke Ausgangslage. Im Global Innovation Index 2025 lag sie auf Rang eins. Wie viel davon schlägt sich in privat finanziertem Wachstum und internationalem Verkauf nieder? [4][5][8]
Fachkräfte, Rechenleistung und Strom, Wachstumskapital und industrielle Kunden bestimmen, ob aus einer Idee ein Unternehmen wird. Wo ist die Strecke zwischen Forschung und Markt in der Schweiz bereits kurz, wo reissen die Verbindungen ab? [6][7][8]
Die EU bleibt Kundin und Forschungspartnerin, während Industrieschwäche in Deutschland, hohe Schulden in Teilen Europas und sinkende Bildungsleistungen Fragen nach ihrer künftigen Wettbewerbsfähigkeit aufwerfen. Könnte die Schweiz in diesem Umfeld einen eigenen Standortvorteil gewinnen und weitere Märkte erschliessen? Und welchen Spielraum lassen die Bilateralen III künftig bei KI-Produkten? Die letzte Frage ist noch offen. [5][9][10][15][16][24]
Was das Crypto Valley lehrt – und was nicht
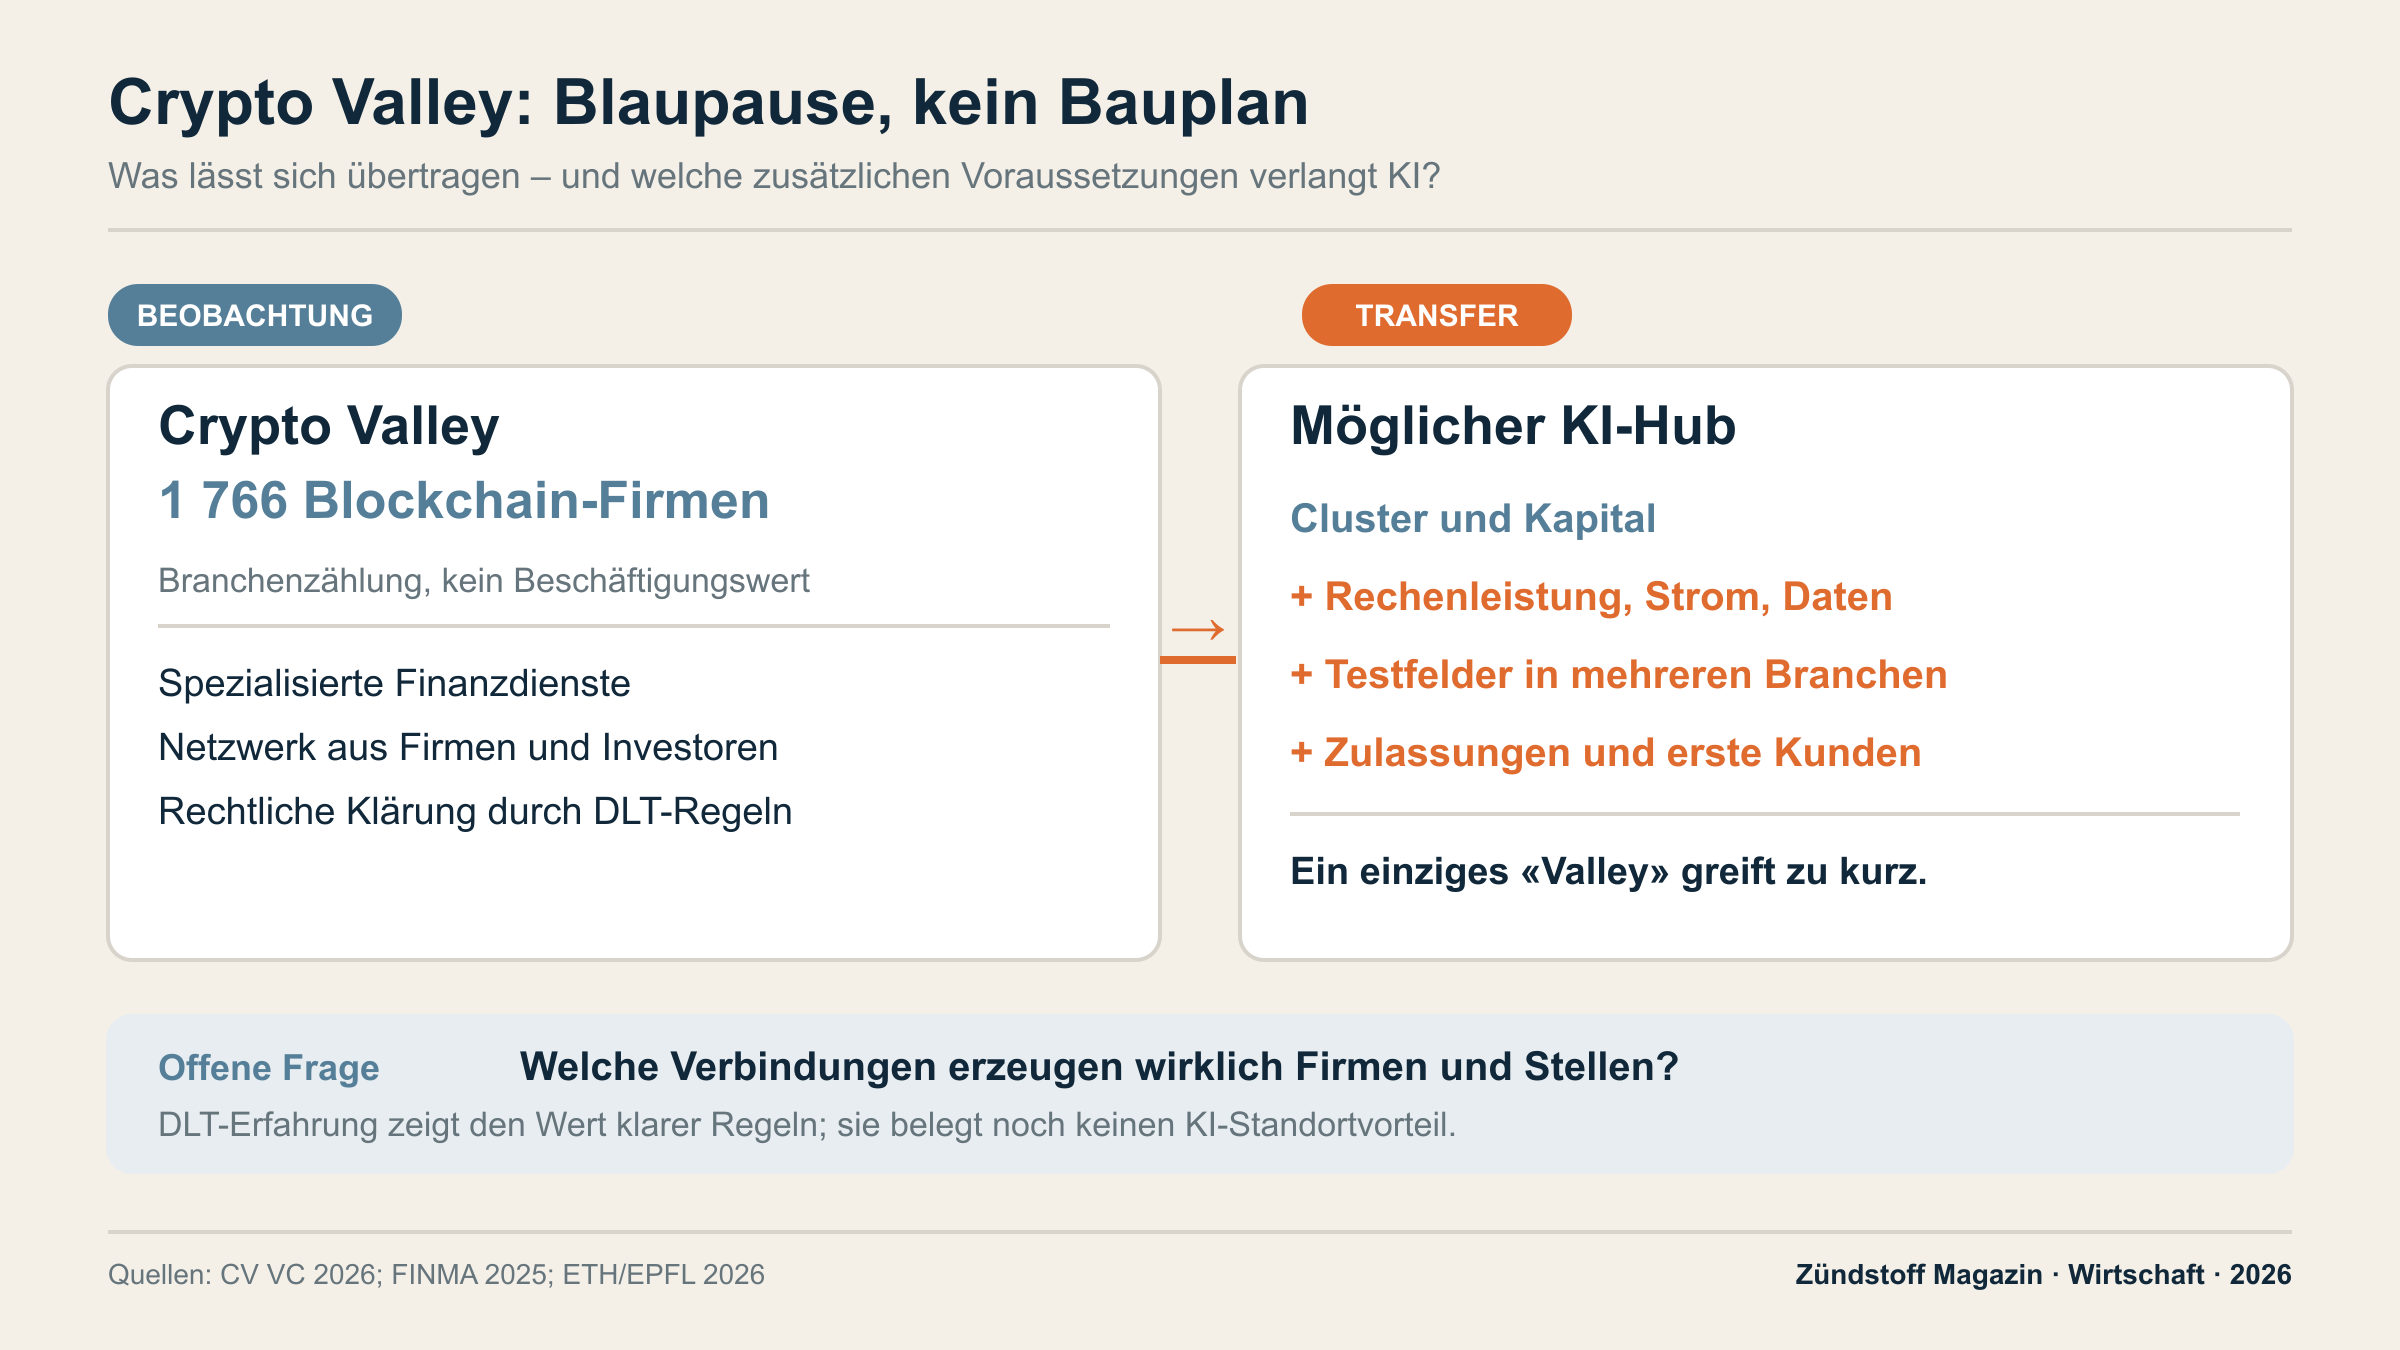
Im Crypto Valley sind laut der Erhebung von CV VC 1766 Blockchain-Unternehmen aktiv. Diese Branchenzählung ist kein amtliches Register und sagt allein noch nichts über Beschäftigung oder Wertschöpfung. Sie zeigt aber eine bemerkenswerte Ansiedlung. Die Schweiz bot dafür unter anderem ein spezialisiertes Finanzumfeld und rechtliche Klärung: Seit 2021 gilt das DLT-Gesetz; die FINMA bewilligte 2025 erstmals ein DLT-Handelssystem. Der Schweizer Weg bestand also nicht einfach darin, Regeln wegzulassen. Er bestand auch darin, neue Geschäfte rechtlich fassbar zu machen. [1][11]
Bei KI ist die Wertschöpfungskette breiter. Ein Sprachmodell, ein Robotik-Start-up und ein Anbieter für medizinische Diagnostik arbeiten mit verschiedenen Daten, Prüfungen, Zulassungen und Kunden. Ein Rechenzentrum hat zudem einen anderen Kapitalbedarf als eine kleine Softwarefirma. Das Bild eines einzigen «KI-Valley» kann deshalb in die Irre führen. Wäre ein Verbund aus Zürich, Lausanne, dem Tessin und weiteren Hochschul- und Industriestandorten tragfähiger – mit Zug als möglichem Ort für Finanzierung und internationale Firmensitze? Welche Rolle übernehmen diese Orte bereits, und wo entstehen tatsächlich Firmen und Arbeitsplätze?
Die Ressource heisst Wissen
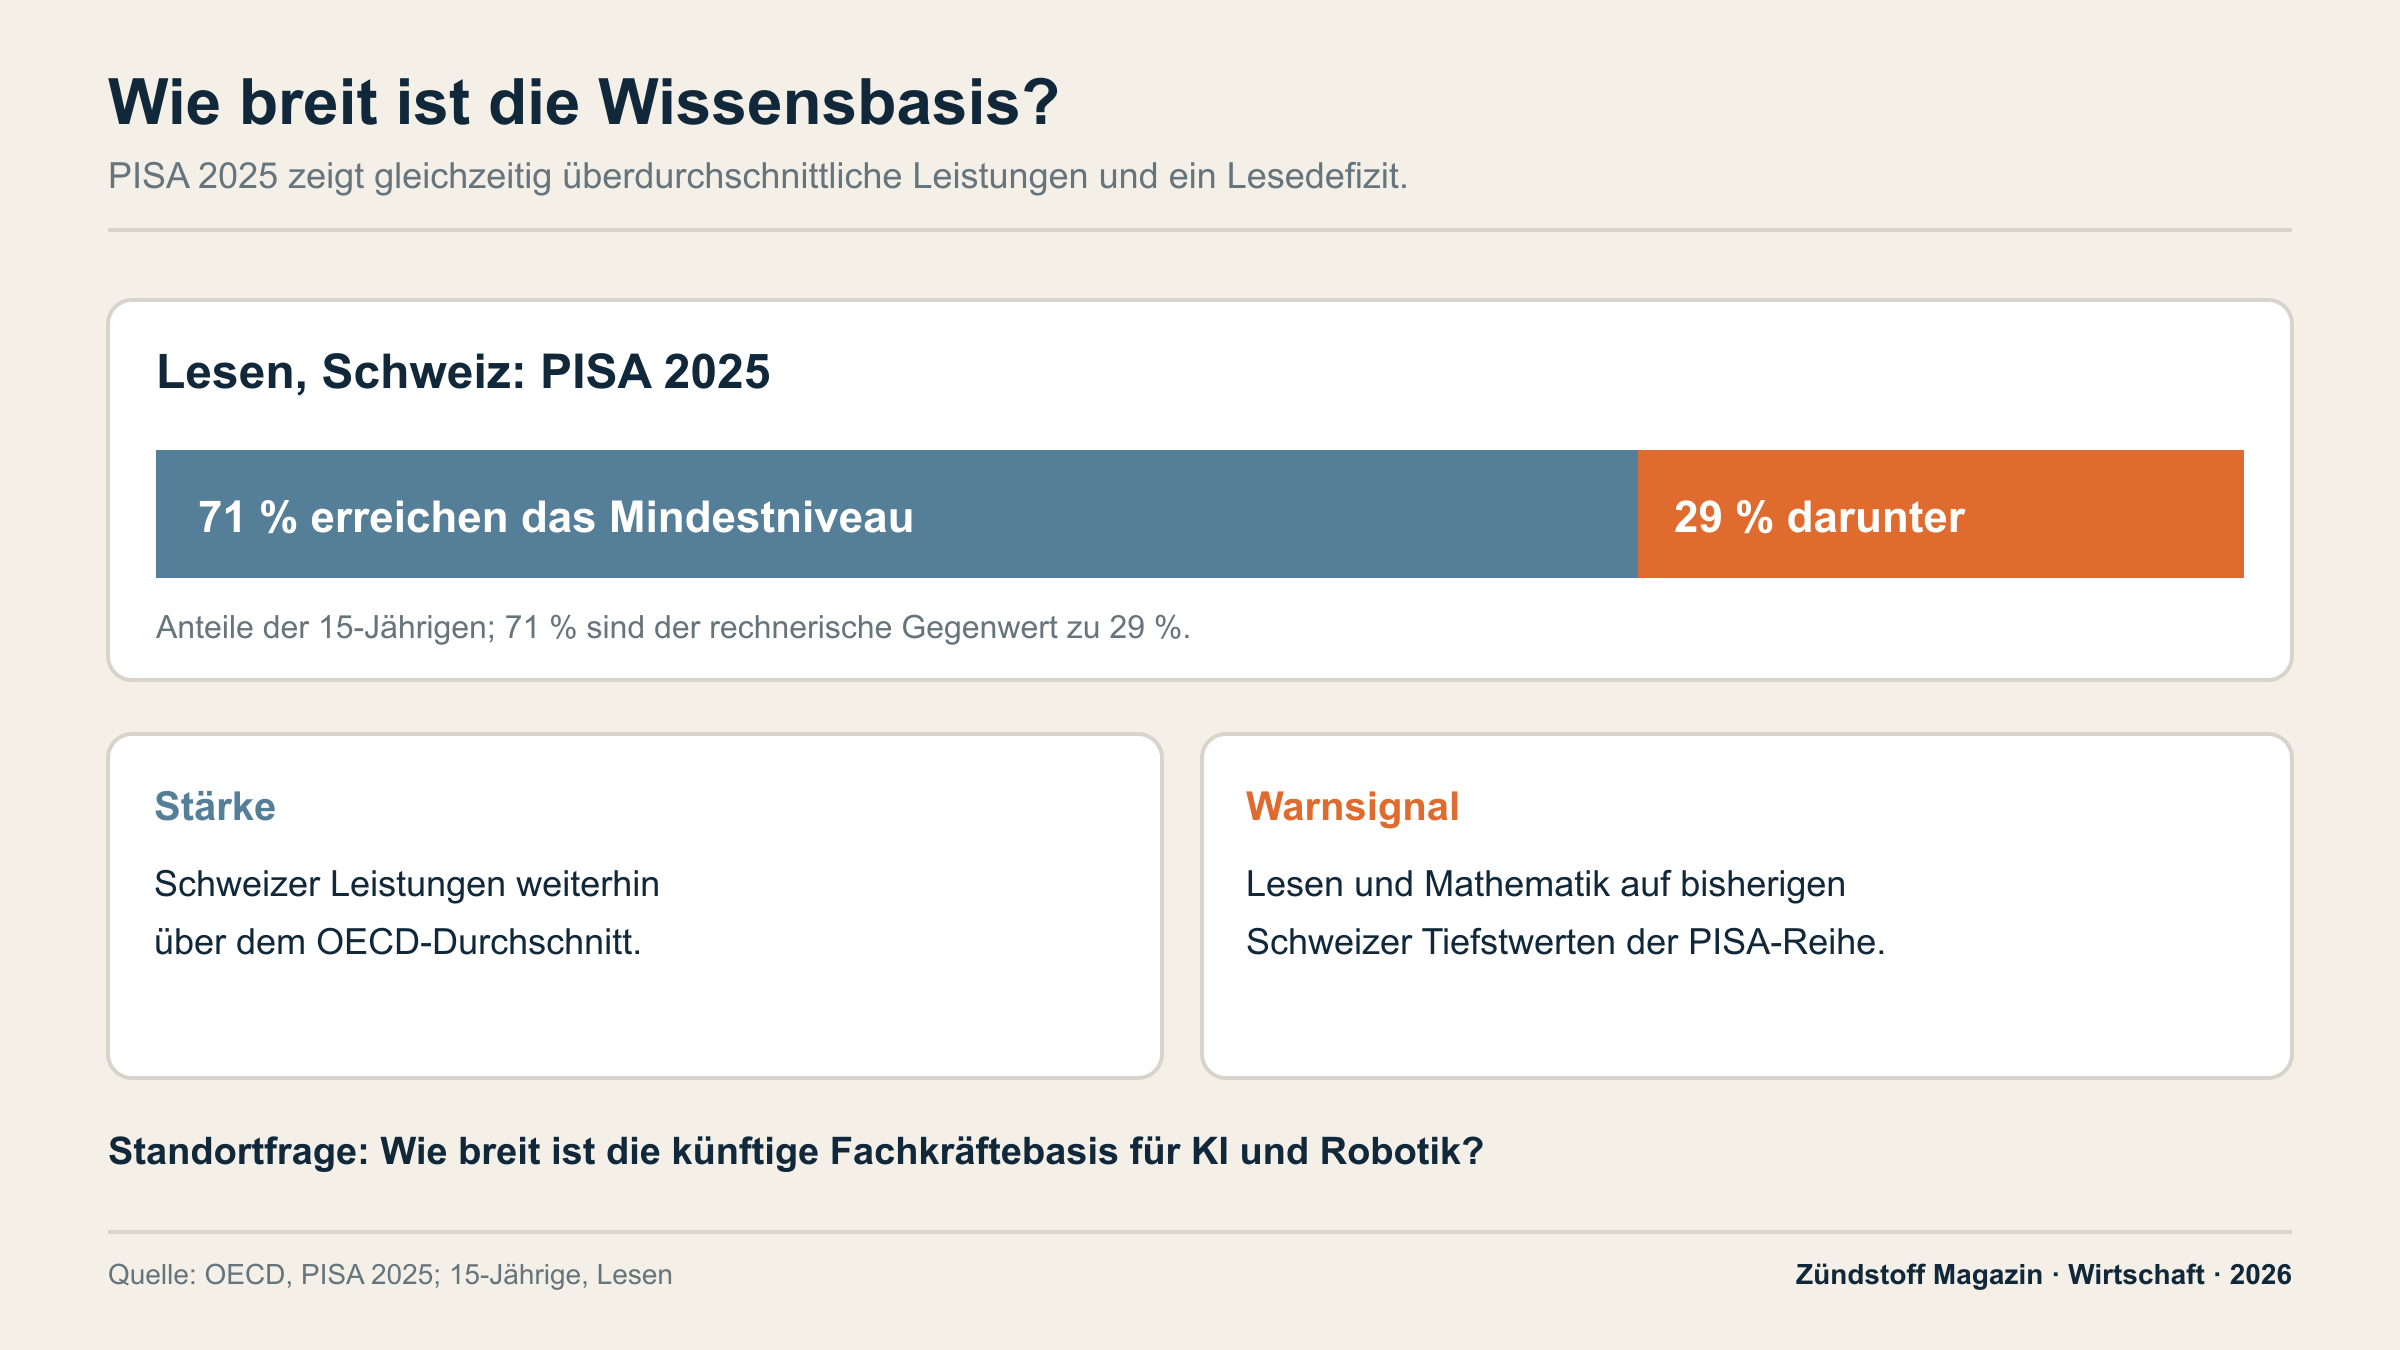
Die Schweiz verfügt über wenige eigene Energierohstoffe und keinen grossen Heimatmarkt. Ihre Stärke liegt in Menschen, Wissen, Kapital, Präzisionsindustrie und internationalen Verbindungen. «Hirnschmalz» ist eine treffende Zuspitzung – aber wie wird er gebildet und gehalten? Die ETH Zürich und die EPFL sind Anker. Daneben stehen Fachhochschulen, Berufsbildung, Universitäten, Forschungseinrichtungen und Betriebe, die Technik in Produkte übersetzen. PISA 2025 zeigt: Schweizer Jugendliche liegen in Mathematik, Lesen und Naturwissenschaften weiterhin über dem OECD-Durchschnitt. Zugleich fielen die Schweizer Ergebnisse in Lesen und Mathematik auf ihre bisherigen PISA-Tiefstwerte; 29 Prozent erreichten beim Lesen das Mindestniveau nicht. Wie dauerhaft ist ein Wissensvorsprung unter diesen Bedingungen? [12]
Die Swiss AI Initiative hat mit Apertus bereits ein offenes Sprachmodell auf Alps trainiert; die Version 1.5 erschien im Juli 2026. Die Forschung verfügt damit über Rechenleistung. Welche Kapazität steht einem Start-up danach für Tests und den laufenden Betrieb offen – und zu welchem Preis? Der Schweizer Wissenschaftsrat empfahl 2026 eine langfristige Strategie für KI-Recheninfrastruktur; kurzfristige Projektfinanzierung reiche dafür nicht aus. [2][6]
Der Engpass beginnt nach dem Labor
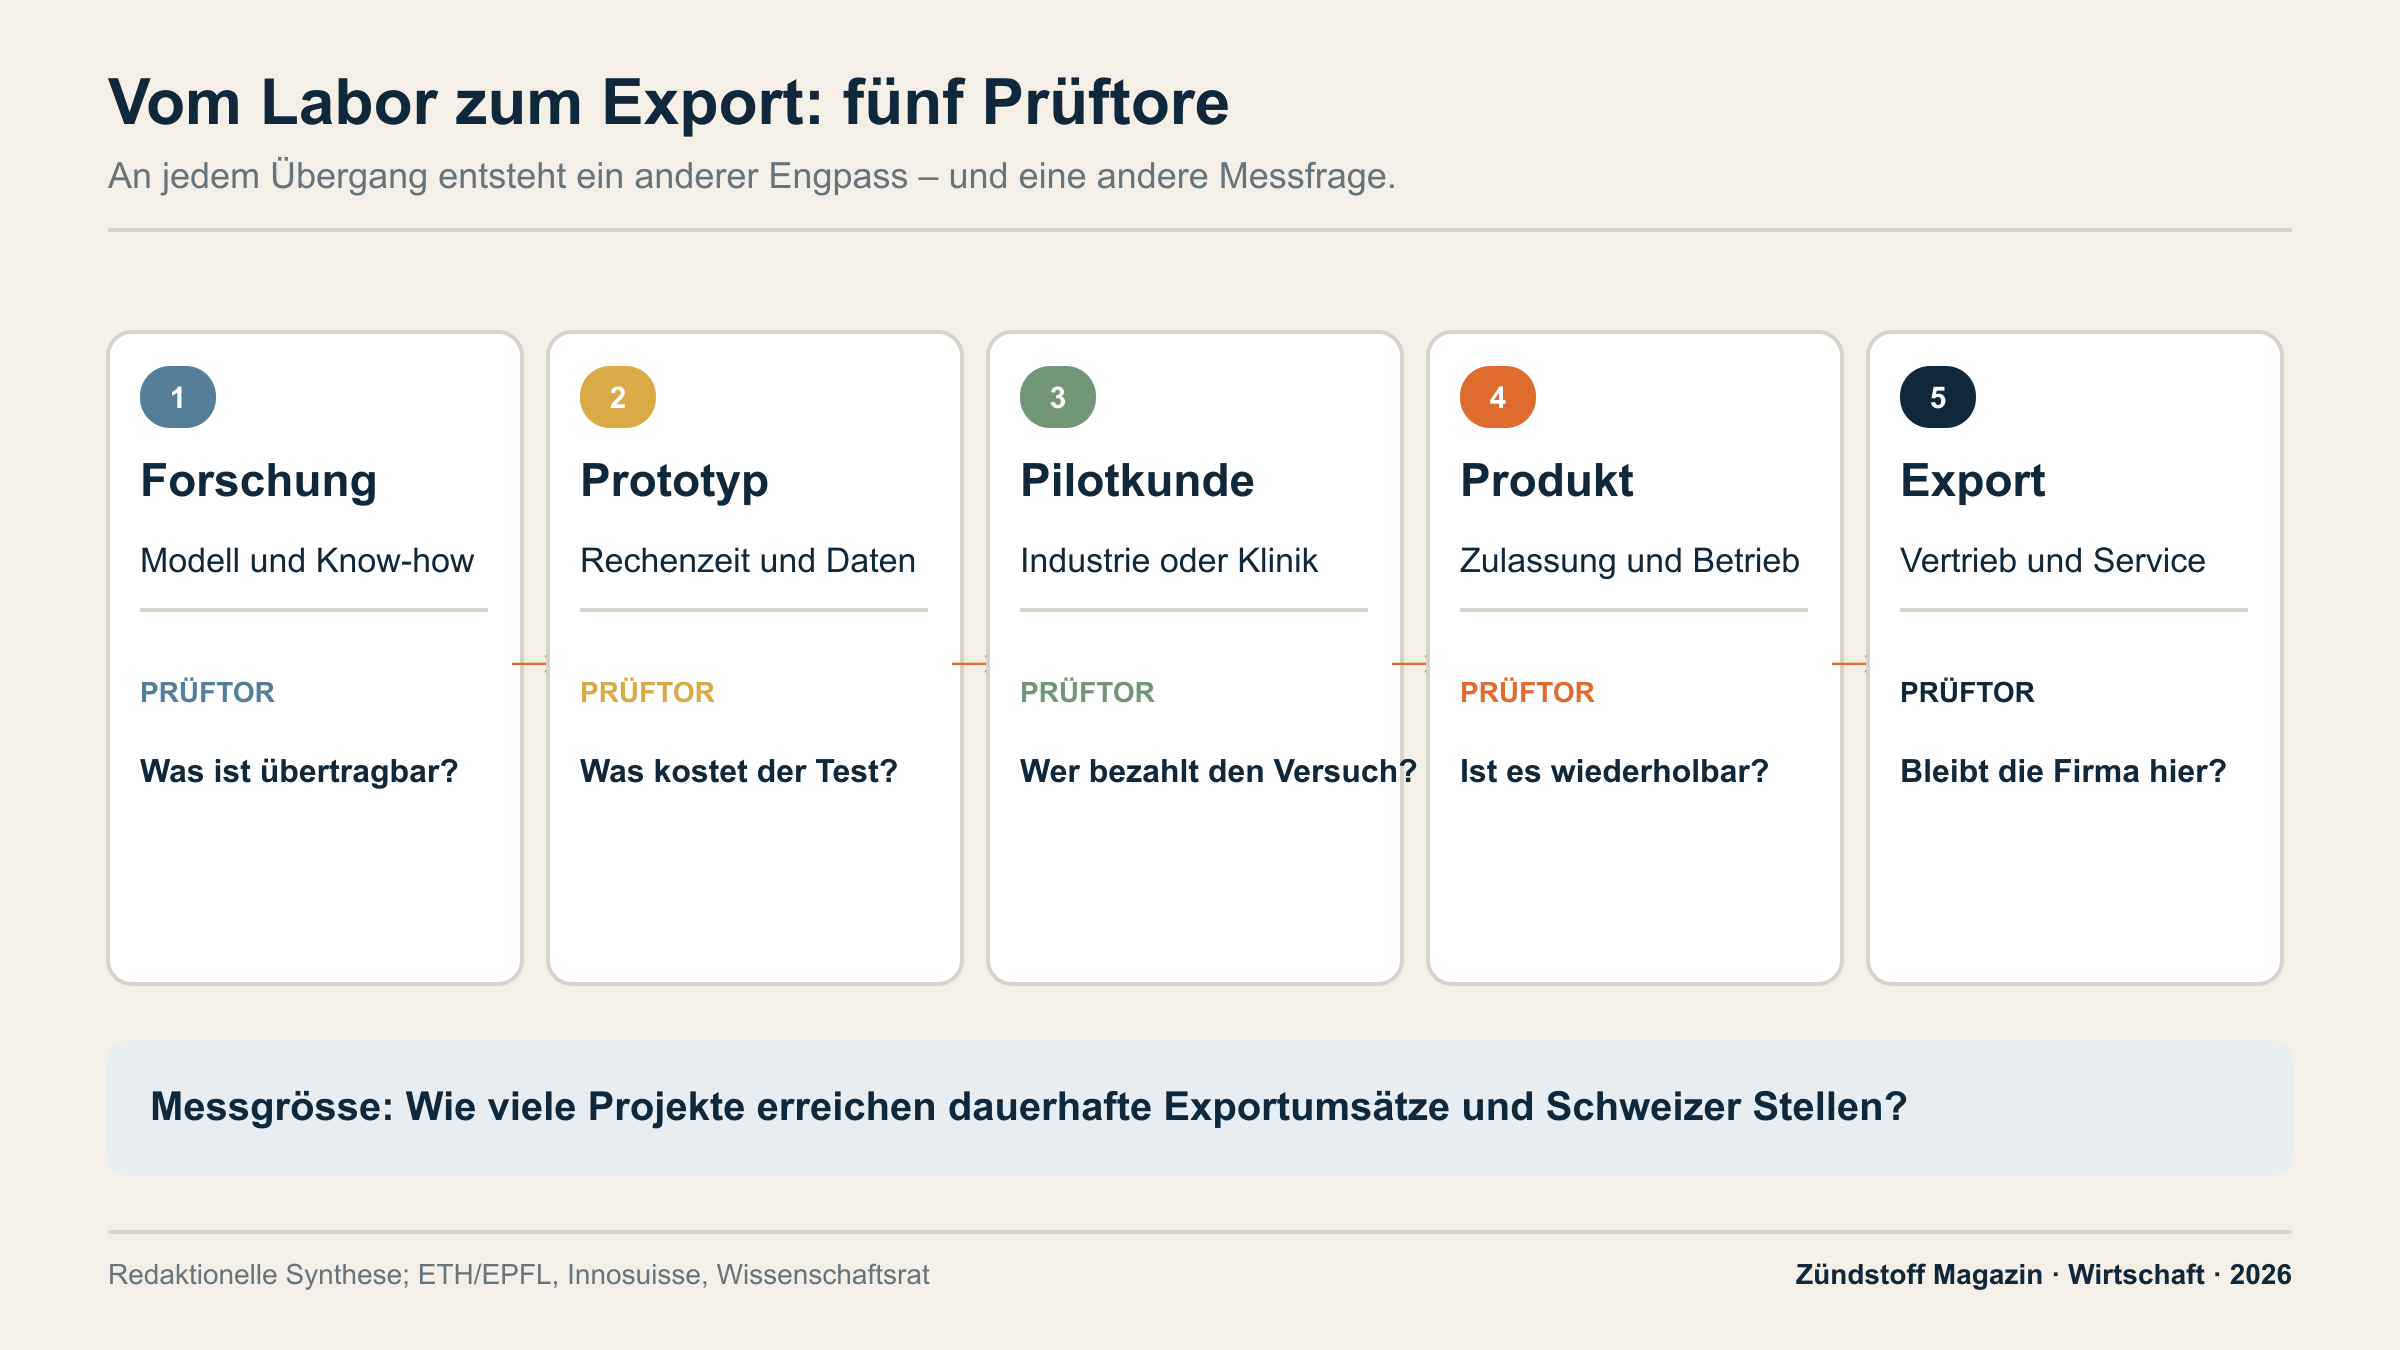
Wie lang ist die Strecke zwischen Labor und Kunden? Innosuisse fördert wissenschaftsbasierte Start-ups vor dem Markteintritt. Der Schweizer Wissenschaftsrat sieht zugleich Verbesserungsbedarf beim Zugang zu Risiko- und Eigenkapital. Die Zahl der Gründungen erzählt daher nur einen Teil der Geschichte. Wie viele Firmen wachsen in der Schweiz, halten Führung und Entwicklung hier und verkaufen international? [7][8]
Mehr privates Kapital riskieren
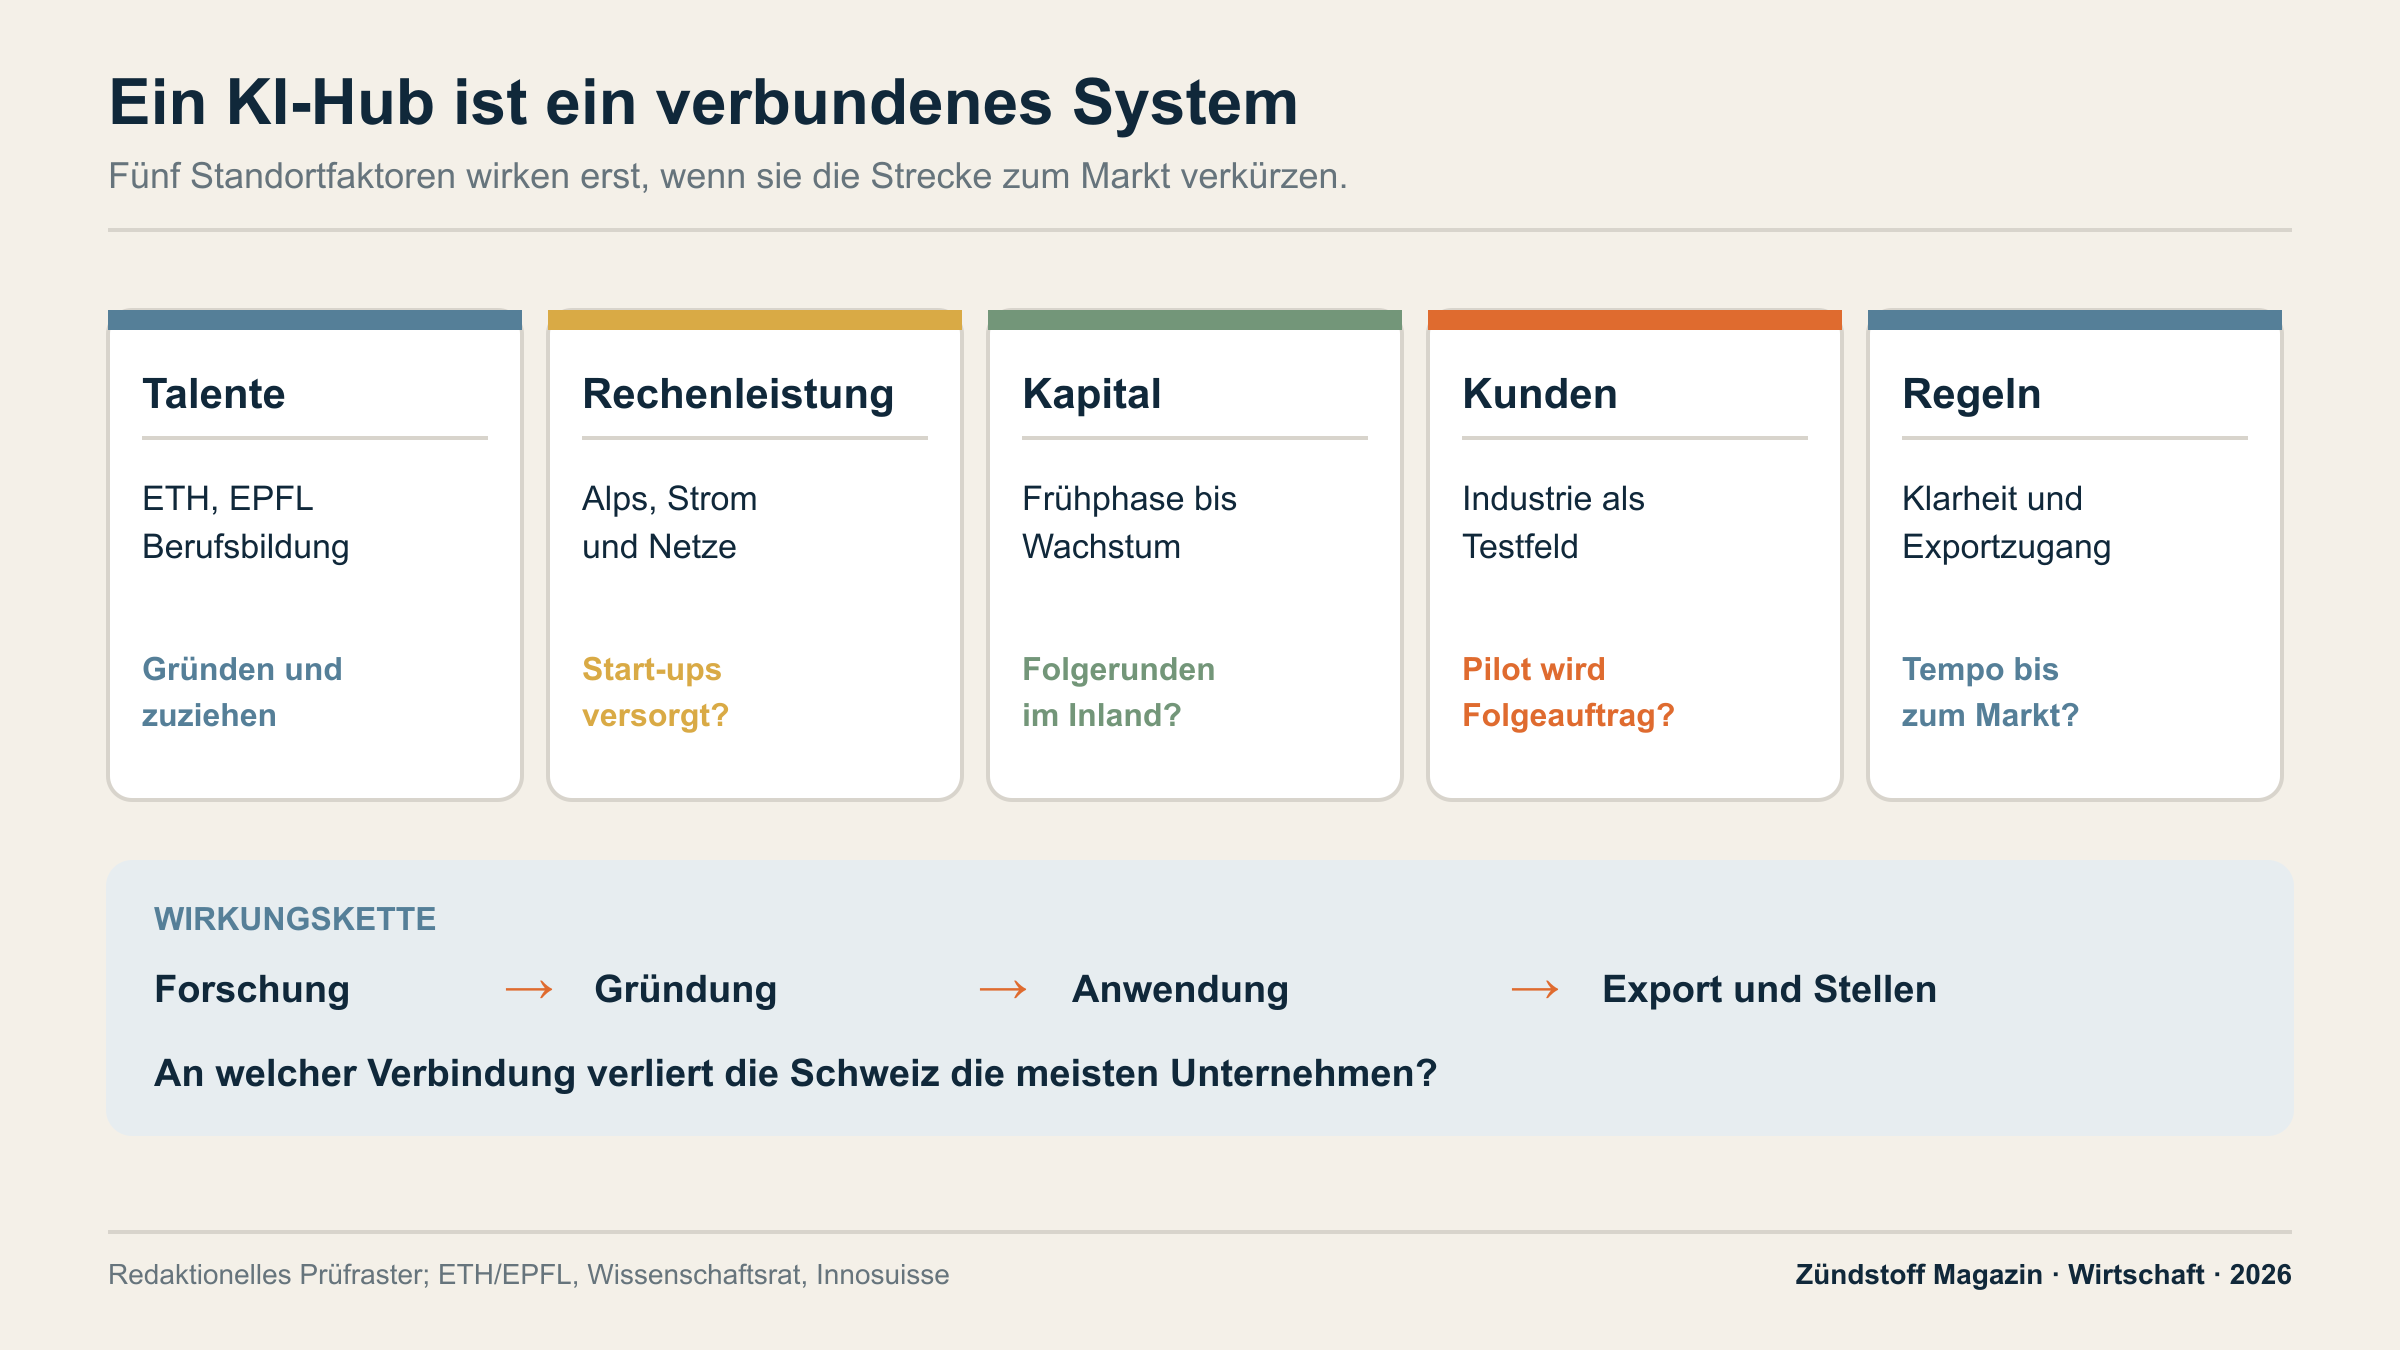
Öffentliche Forschung und der Supercomputer Alps schaffen Grundlagen, von denen viele profitieren können. Wer finanziert danach Produkte, Vertrieb und internationale Expansion? Und was hält private Investoren, Pensionskassen oder etablierte Unternehmen davon ab, junge Technologiefirmen über längere Wachstumsphasen zu begleiten? Der Zugang zu Risikokapital gehört für den Wissenschaftsrat ausdrücklich zu den offenen Aufgaben. [6][8]
Könnten gezielte Steueranreize einen Teil dieses Kapitals mobilisieren? Grossbritannien gewährt im Enterprise Investment Scheme unter Bedingungen 30 Prozent Einkommensteuerentlastung auf qualifizierte Anlagen. Ob eine ähnliche Regel in der Schweiz zusätzliche Investitionen auslösen würde, ist damit nicht beantwortet. Hier gibt es bereits einen Freibetrag von einer Million Franken bei der Emissionsabgabe auf Eigenkapital. Wo liegen die Finanzierungslücken genau, welche Investitionen kämen auch ohne Entlastung zustande, und was würde ein neues Instrument den Fiskus kosten? [25][26][28]
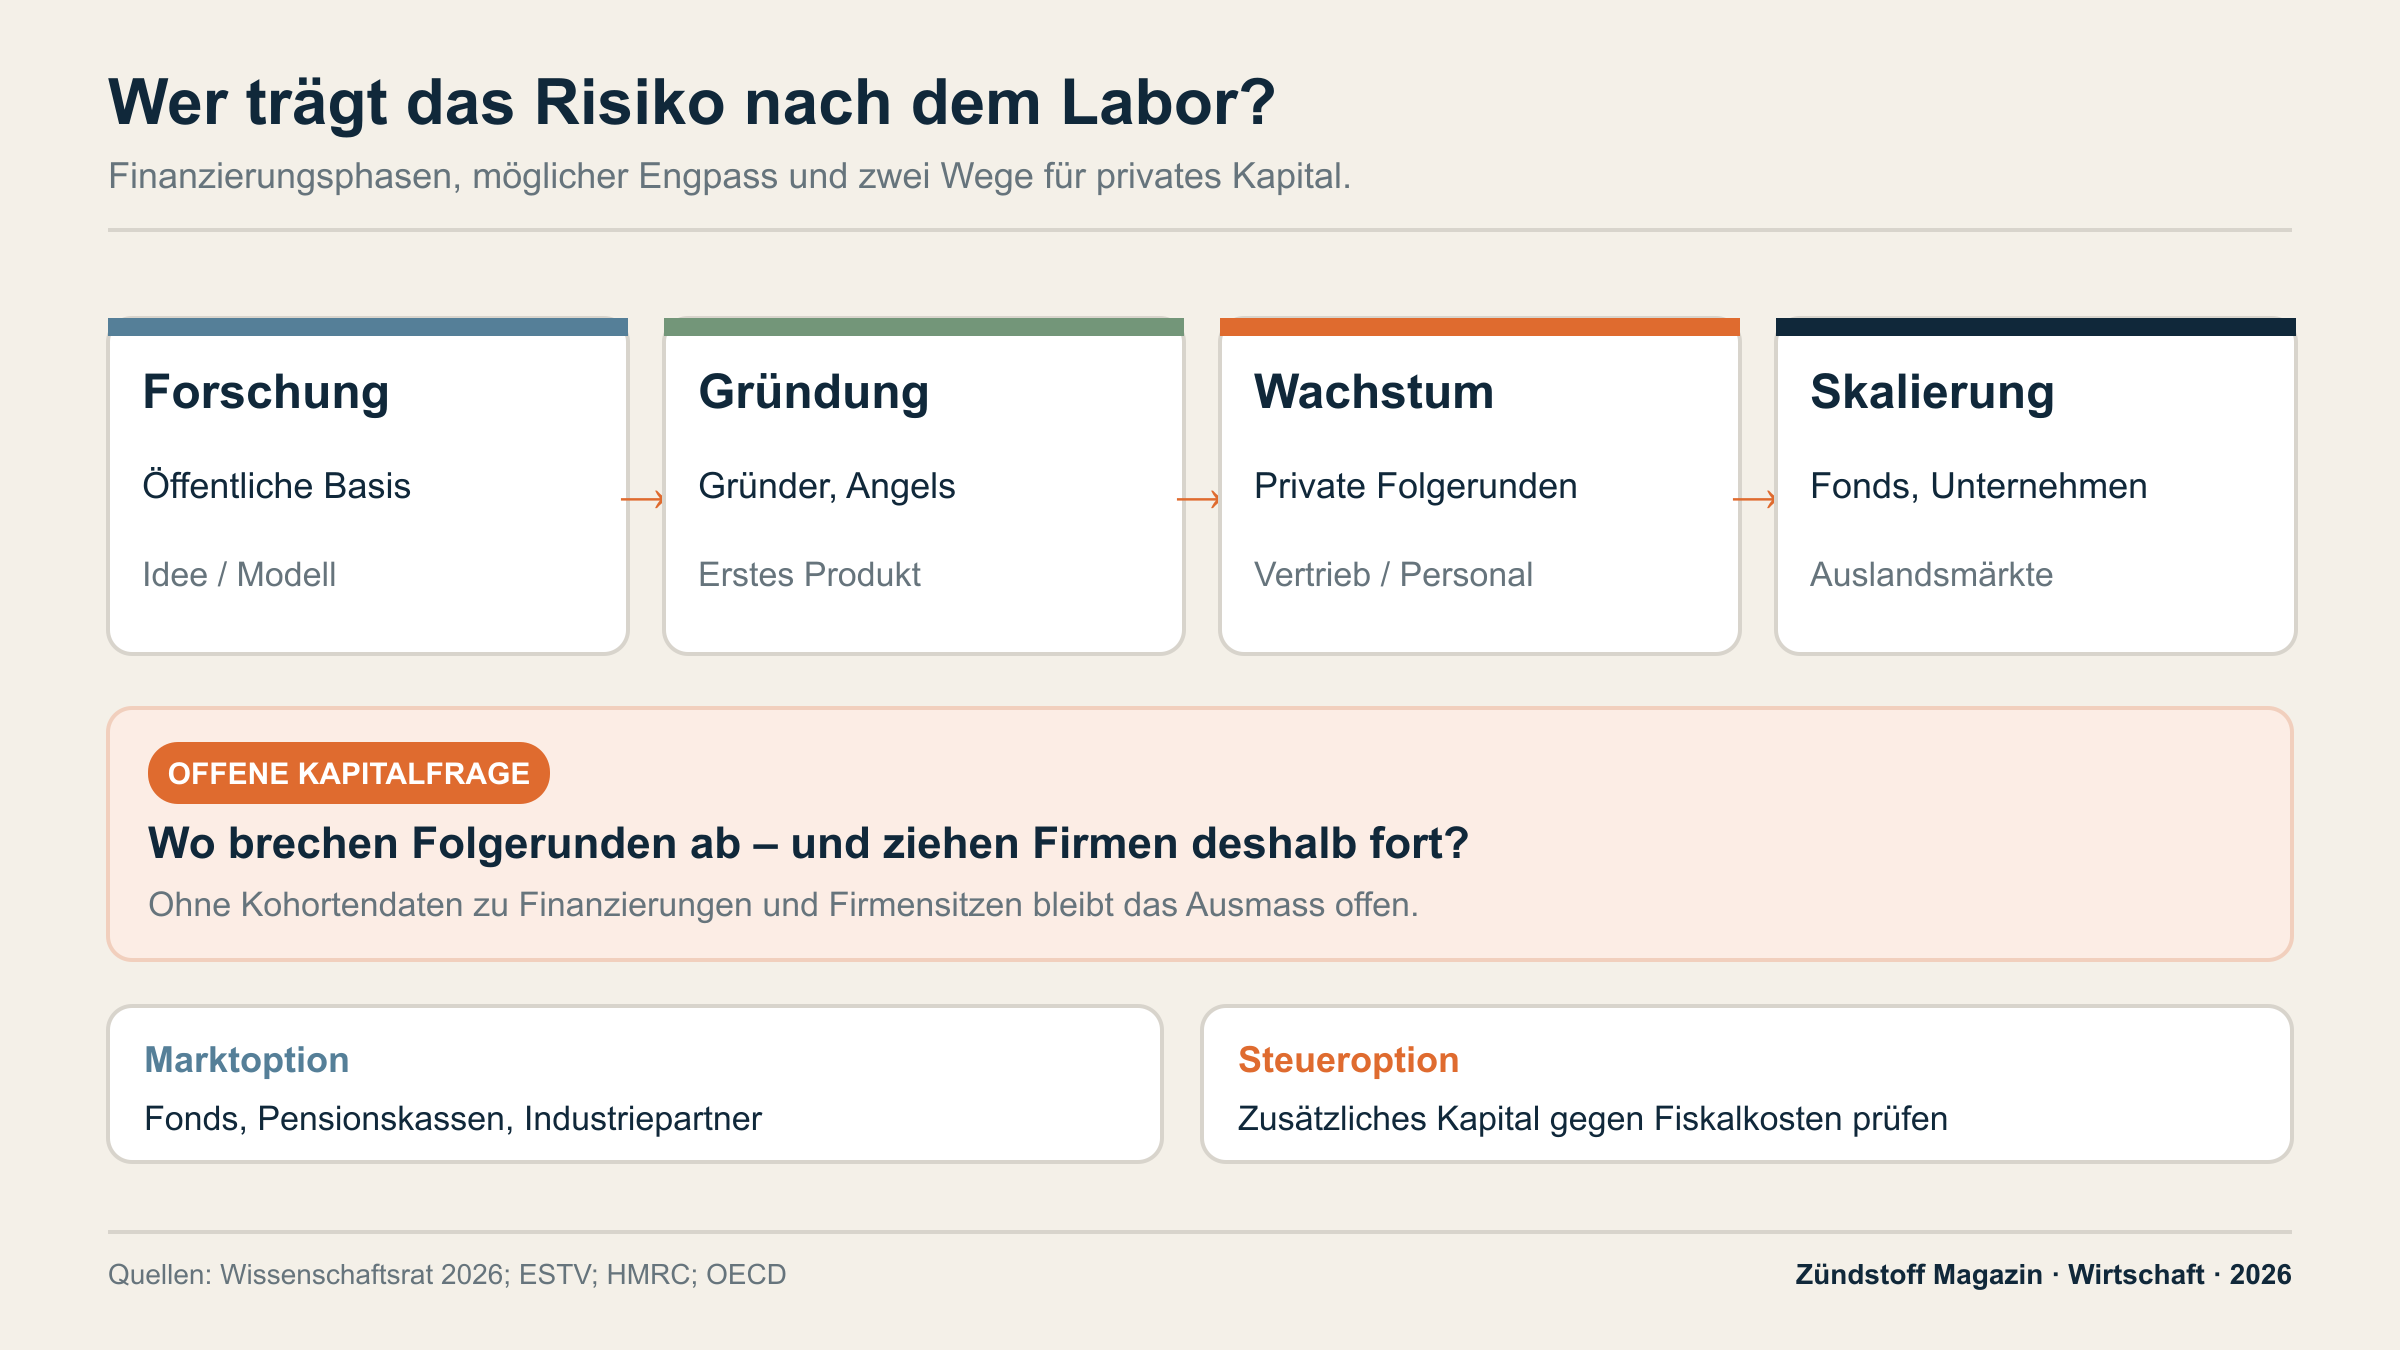
Vier mögliche Verbindungen treten hervor: Verfahren für Talente und Firmengründungen, Regeln für KI, Zugang zu Rechen- und Testinfrastruktur sowie erste Kunden. Wie verlässlich und schnell funktionieren sie im konkreten Fall? Schweizer Maschinenbau, Medizintechnik und Logistik könnten Testfelder für Robotik sein. Innosuisse listet bereits geförderte Unternehmen aus diesen Bereichen. Welche von ihnen finden industrielle Kunden und wachsen über den Schweizer Markt hinaus? [13]
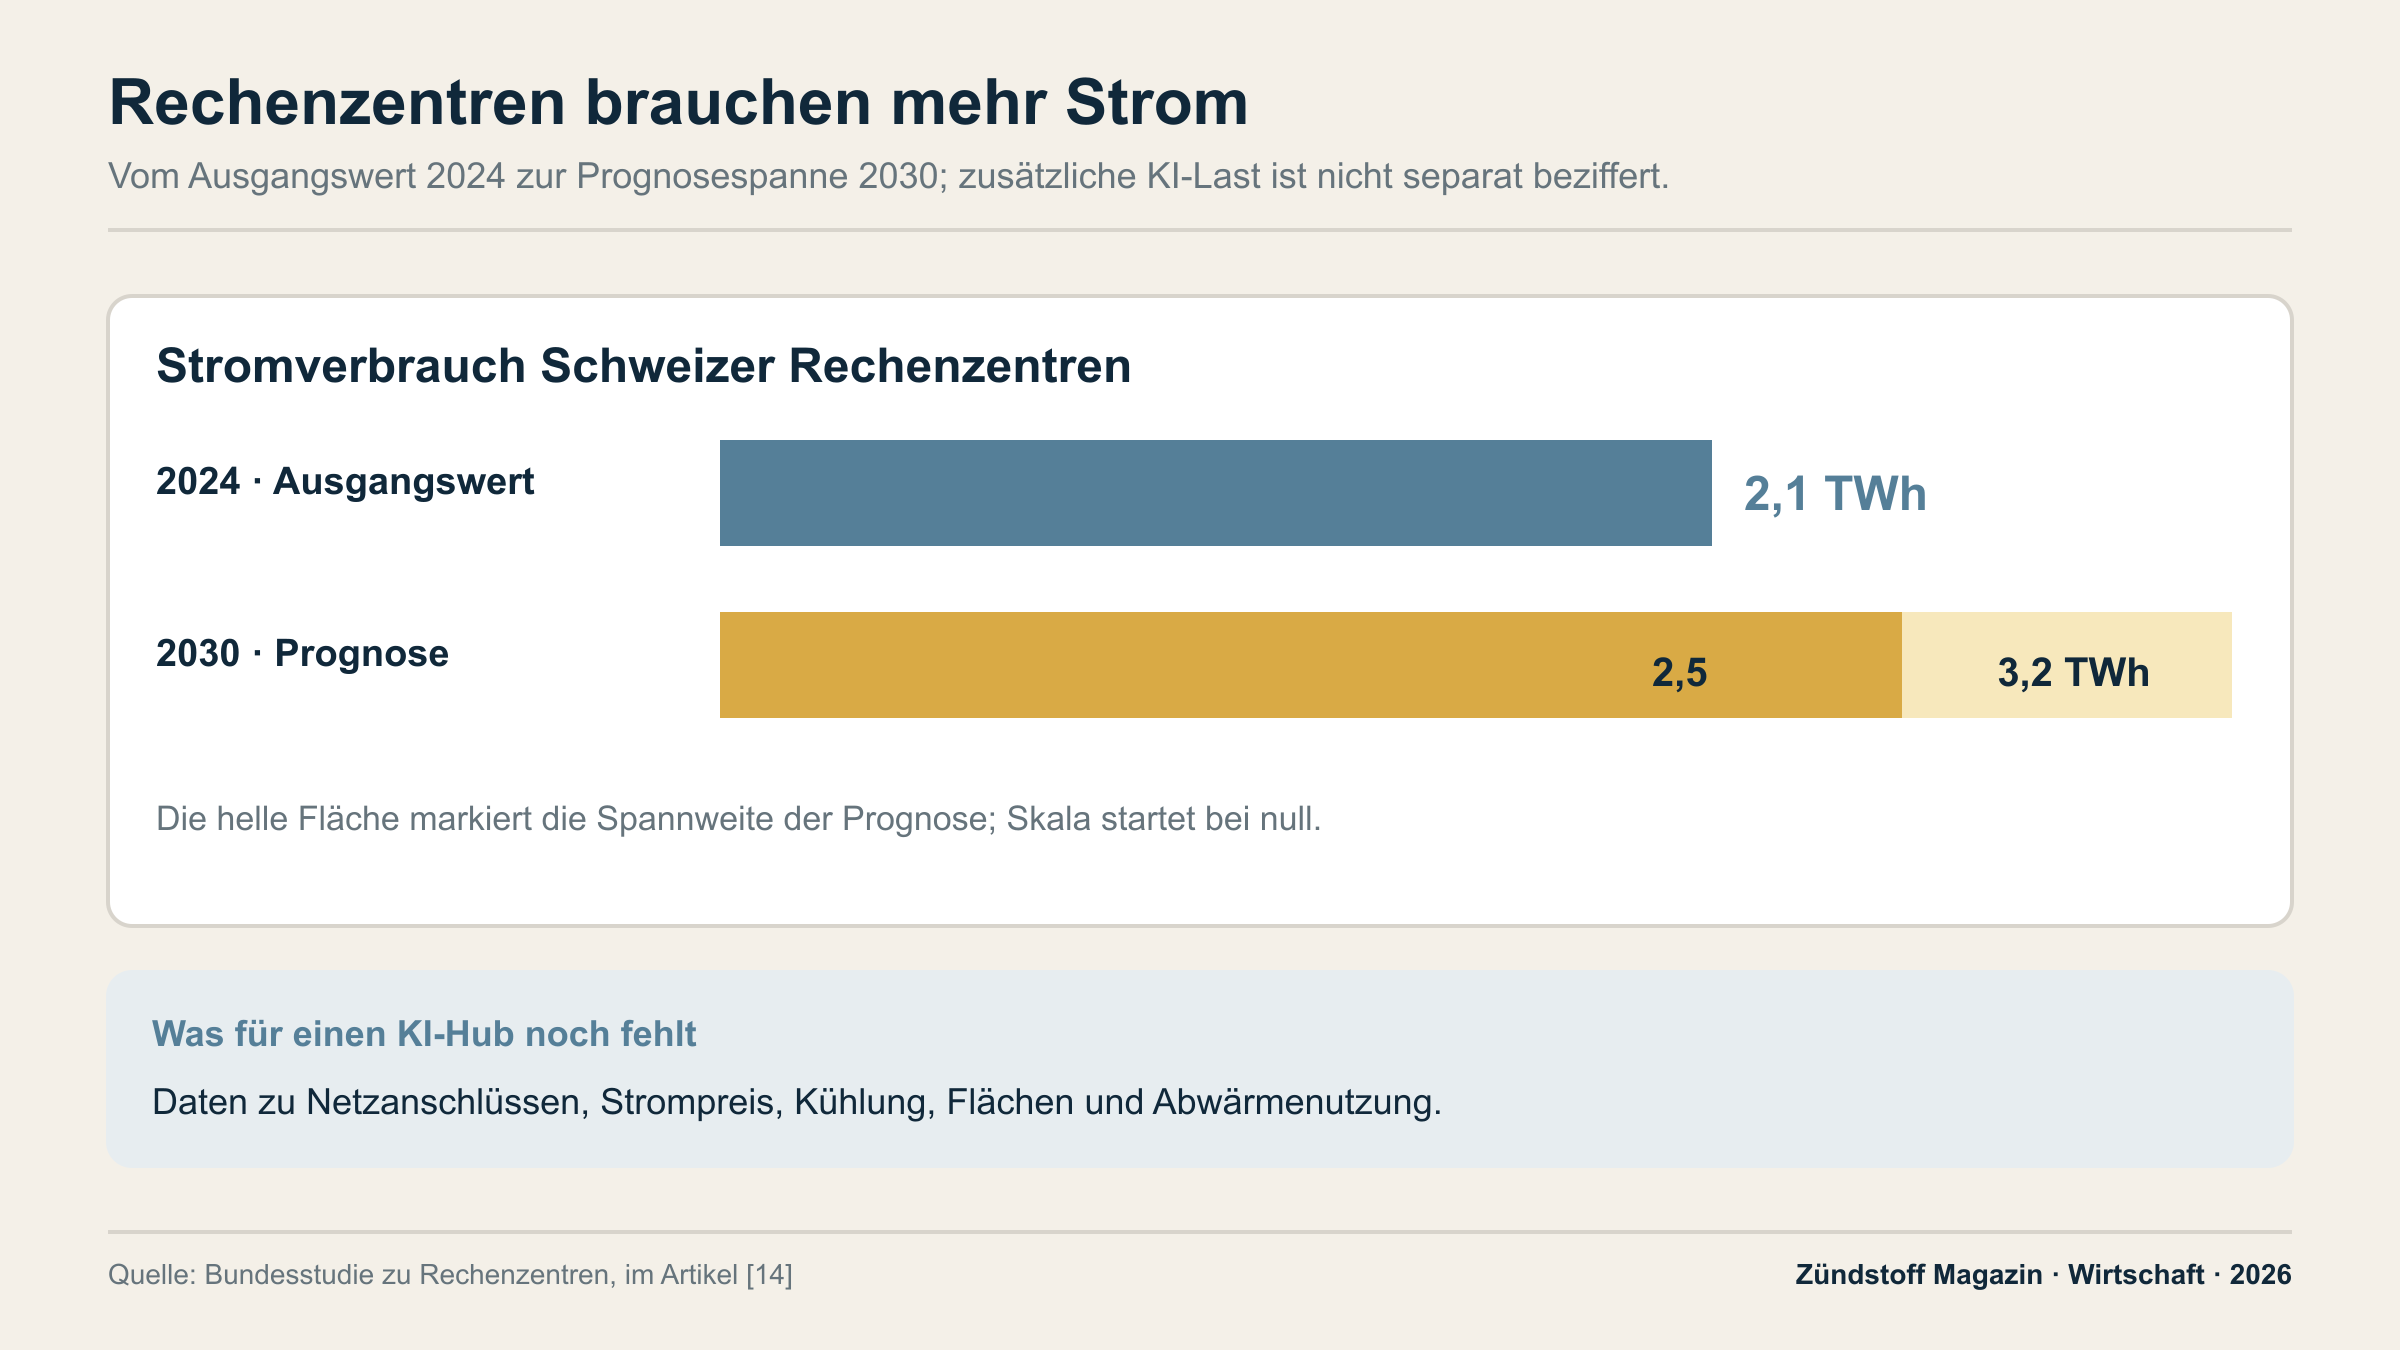
Hinzu kommen Strom und Fläche. Schweizer Rechenzentren verbrauchten 2024 rund 2,1 Terawattstunden, etwa 3,6 Prozent des gesamten Stromverbrauchs. Eine Bundesstudie erwartet bis 2030 einen Anstieg auf 2,5 bis 3,2 Terawattstunden. Welche zusätzlichen Netzanschlüsse wären für einen KI-Hub nötig? Wie teuer würden Strom, Kühlung und Flächen – und wie viel der Abwärme liesse sich nutzen? [14]
Die Bedingungen verbinden sich zu einer Kette von Forschung, Finanzierung, Infrastruktur, Erprobung und internationalem Vertrieb. An welcher Stelle verliert ein Schweizer Projekt am meisten Tempo oder Kapital?
Europas Schwächen sind eine Standortchance
Deutschland ist industriell unter Druck. Seine Industrieproduktion lag 2025 um 1,3 Prozent unter dem Vorjahr; energieintensive Branchen lagen 17,8 Prozent unter dem Niveau von 2021. Wer solche Zahlen als bloss vorübergehende Delle behandelt, unterschätzt das Standortproblem. Hohe Kosten, Infrastrukturmängel und Bildungsfragen verschärfen den Reformdruck. Die Statistik allein beweist keine unumkehrbare Deindustrialisierung und benennt nicht eine einzige Ursache. Doch die Schweiz hat keinen Grund, deutsche Standortpolitik zum Massstab ihrer eigenen zu machen. [15]
Die gesamtstaatliche Schuldenquote der EU lag 2025 bei 81,7 Prozent des BIP. Dahinter stehen sehr unterschiedliche Länder und Haushalte. Die Quote allein sagt nicht voraus, welche Firmen innovativ sein werden. Sie wirft aber eine Finanzierungsfrage auf: Wie viel Spielraum bleibt verschuldeten Staaten für Infrastruktur, Schulen und neue Technologien? Welchen Wert hätte für die Schweiz eine eigene finanzpolitische Handlungsfähigkeit? [16]
Noch unmittelbarer ist Bildung. Die OECD misst bei 42 Prozent der 16- bis 65-Jährigen in Portugal geringe Lesekompetenz, in Österreich bei 29 Prozent. Das ist ein massives Problem für Produktivität, Weiterbildung und die breite Anwendung anspruchsvoller Technik. Eine Volkswirtschaft kann unter solchen Bedingungen einen Hochtechnologie-Cluster nur aufbauen, wenn sie die Grundkompetenzen stärkt und genügend spezialisierte Fachkräfte gewinnt. Das Problem kleinzureden wäre falsch. Ebenso falsch wäre es, aus dem Landeswert zu folgern, in Lissabon oder Wien seien 42 beziehungsweise 29 Prozent Analphabeten: Die OECD-Kategorie umfasst auch Menschen, die kurze, einfache Texte verstehen. Für Frankreich meldete Insee 2022 bei zehn Prozent der Erwachsenen Schwierigkeiten mit schriftlichen Grundfertigkeiten; «Illettrisme» im engeren Sinn betraf vier Prozent der in Frankreich eingeschulten Erwachsenen. [21][22][23]
PISA 2025 liefert ein weiteres Warnsignal. Im OECD-Durchschnitt fielen die Ergebnisse im Lesen seit 2015 um 28 und in Mathematik um 22 Punkte. Auch die Schweiz ist betroffen: Trotz weiterhin überdurchschnittlicher Leistungen sind ihre Ergebnisse in beiden Fächern so tief wie nie zuvor in der Schweizer PISA-Reihe. Einen Schweizer Wissensvorsprung zu behaupten, ohne die eigene Bildung zu verbessern, wäre deshalb gefährlich. [12][24]
Migration, Integration und Sicherheit beeinflussen die Attraktivität von Wohn- und Arbeitsorten. In welchem Mass wirken sie auf die Wahl eines KI-Unternehmens oder seiner Beschäftigten? Dazu wären Daten zu konkreten Orten und Zeiträumen nötig; Proteste oder Schlagworte über die ganze EU ergeben noch keine Prognose für KI-Investitionen.
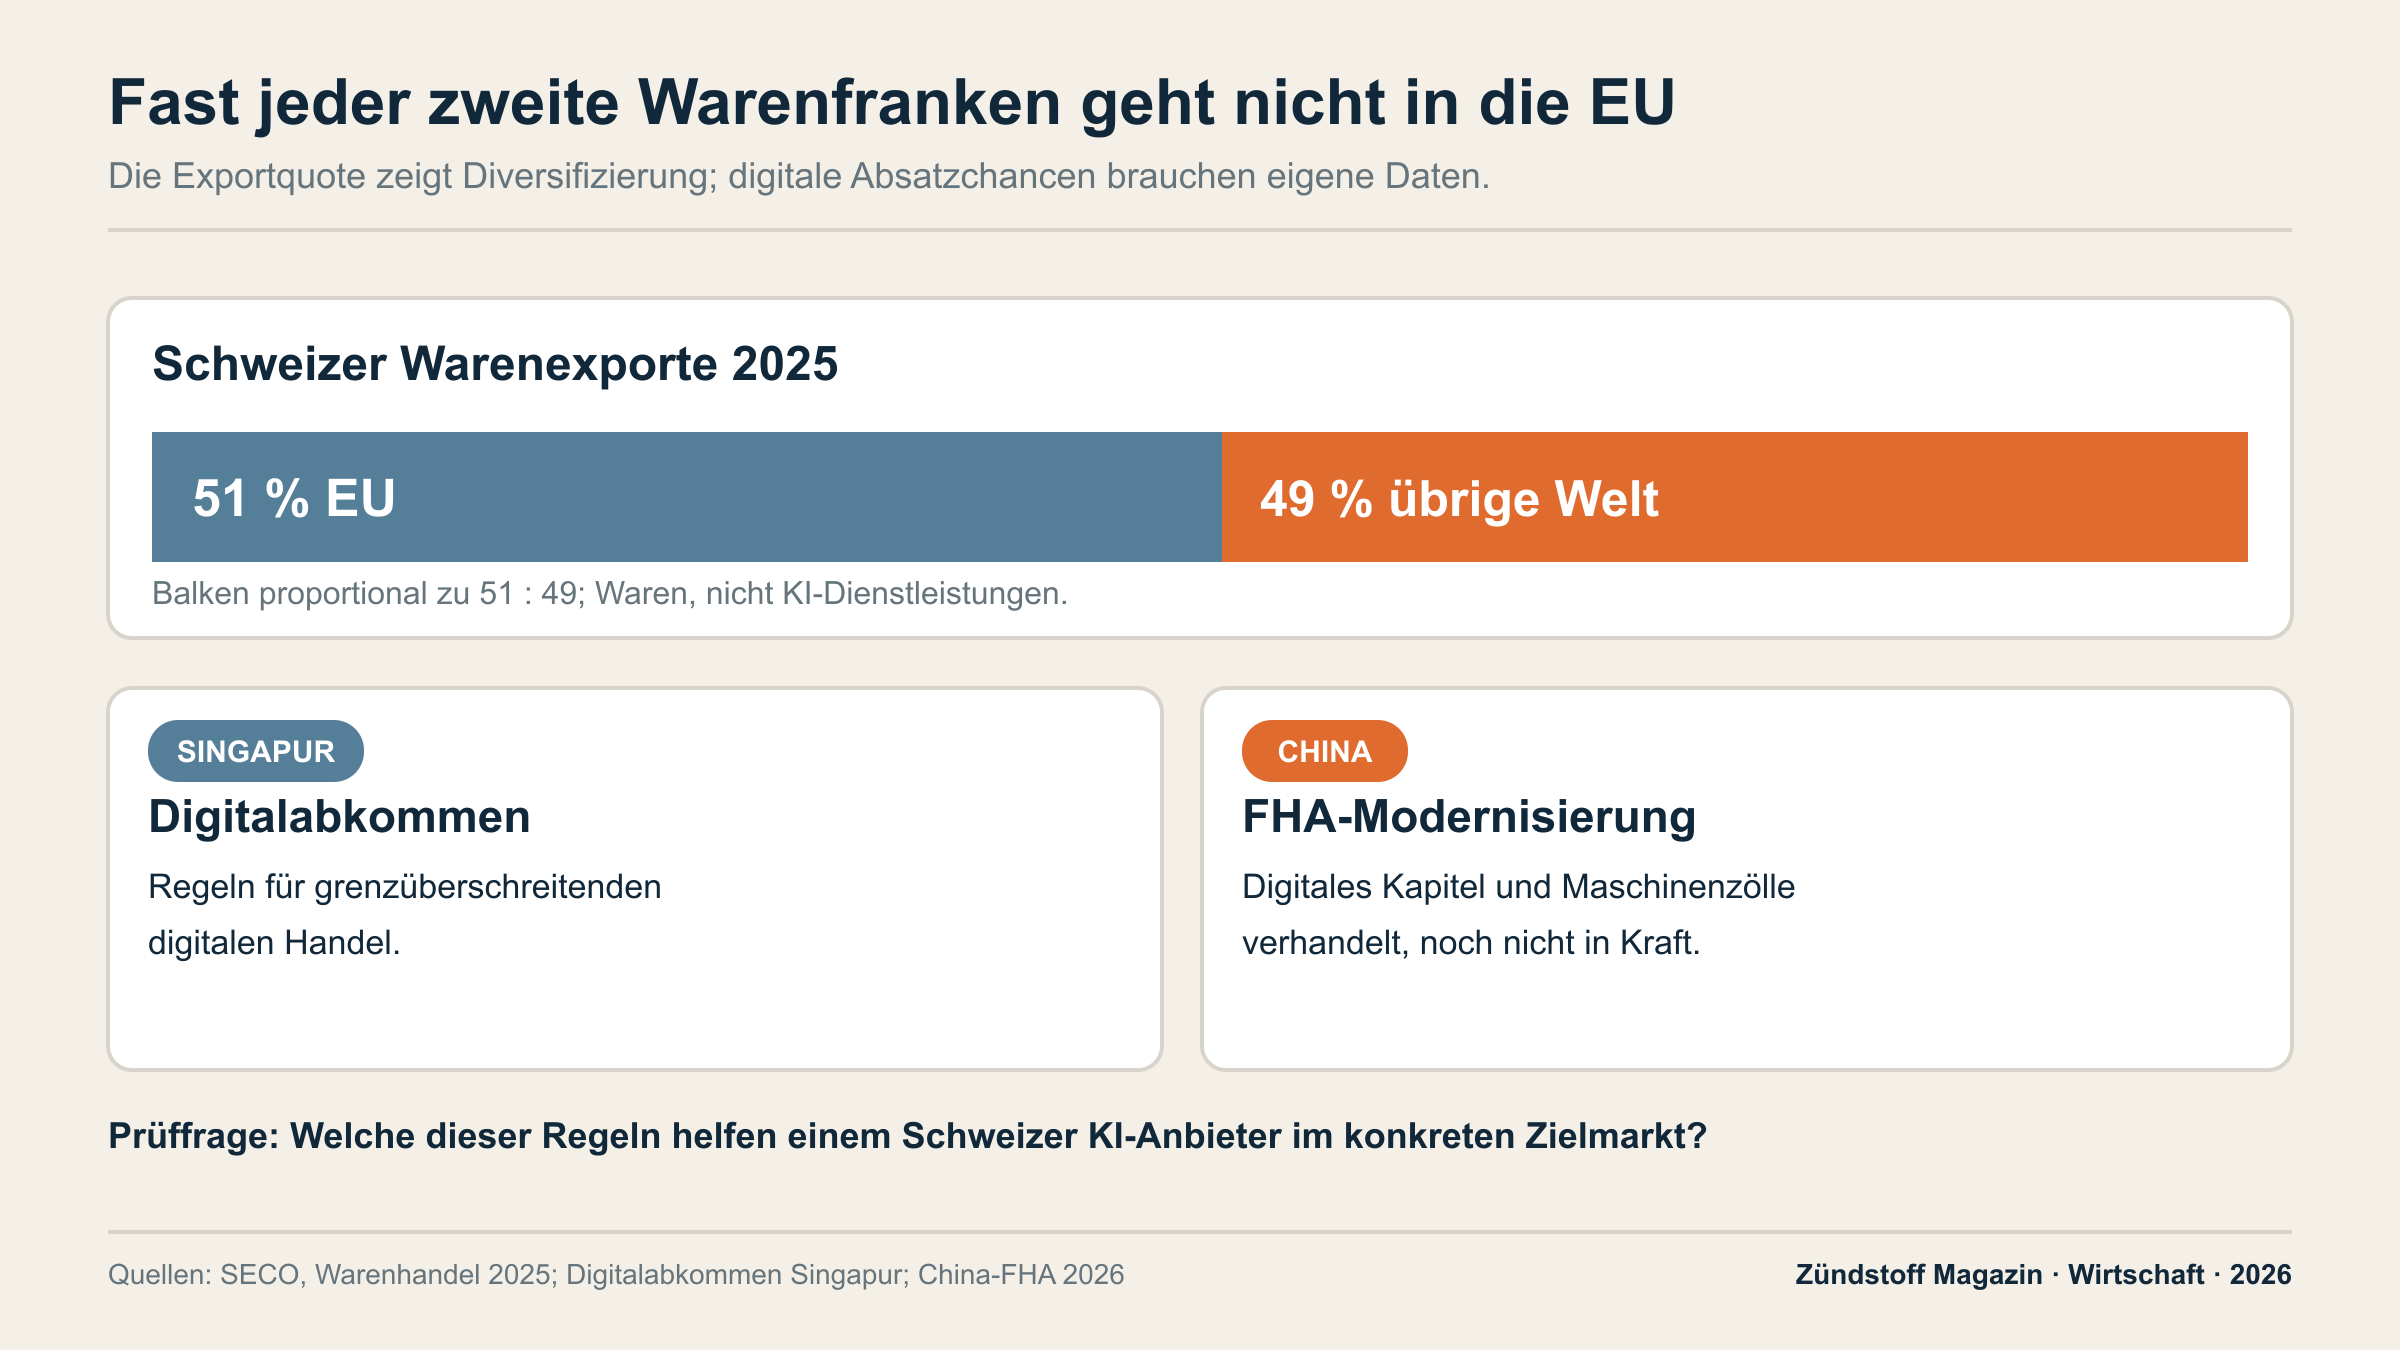
2025 gingen 51 Prozent der Schweizer Warenexporte in die EU – im Umkehrschluss 49 Prozent in andere Märkte. Daraus folgt eine ernsthafte strategische Frage: Kann die Schweiz den zweiten Teil gezielt ausbauen, etwa mit KI-Software, Robotik und industriellen Anwendungen für die USA, Asien und andere Regionen? Der Bundesrat setzt in seiner Aussenwirtschaftspolitik bereits auf Diversifizierung; das Digitalabkommen mit Singapur ist ein konkretes Beispiel. Die 49 Prozent sind allerdings Warenexporte. Für digitale Dienste braucht es eine eigene Marktanalyse, und die übrige Welt ist kein einheitlicher Ersatzmarkt. Auch neue Märkte haben Hürden: Die USA haben 2026 zusätzliche Zölle auf verschiedene Schweizer Waren eingeführt. [5][27][29][30]
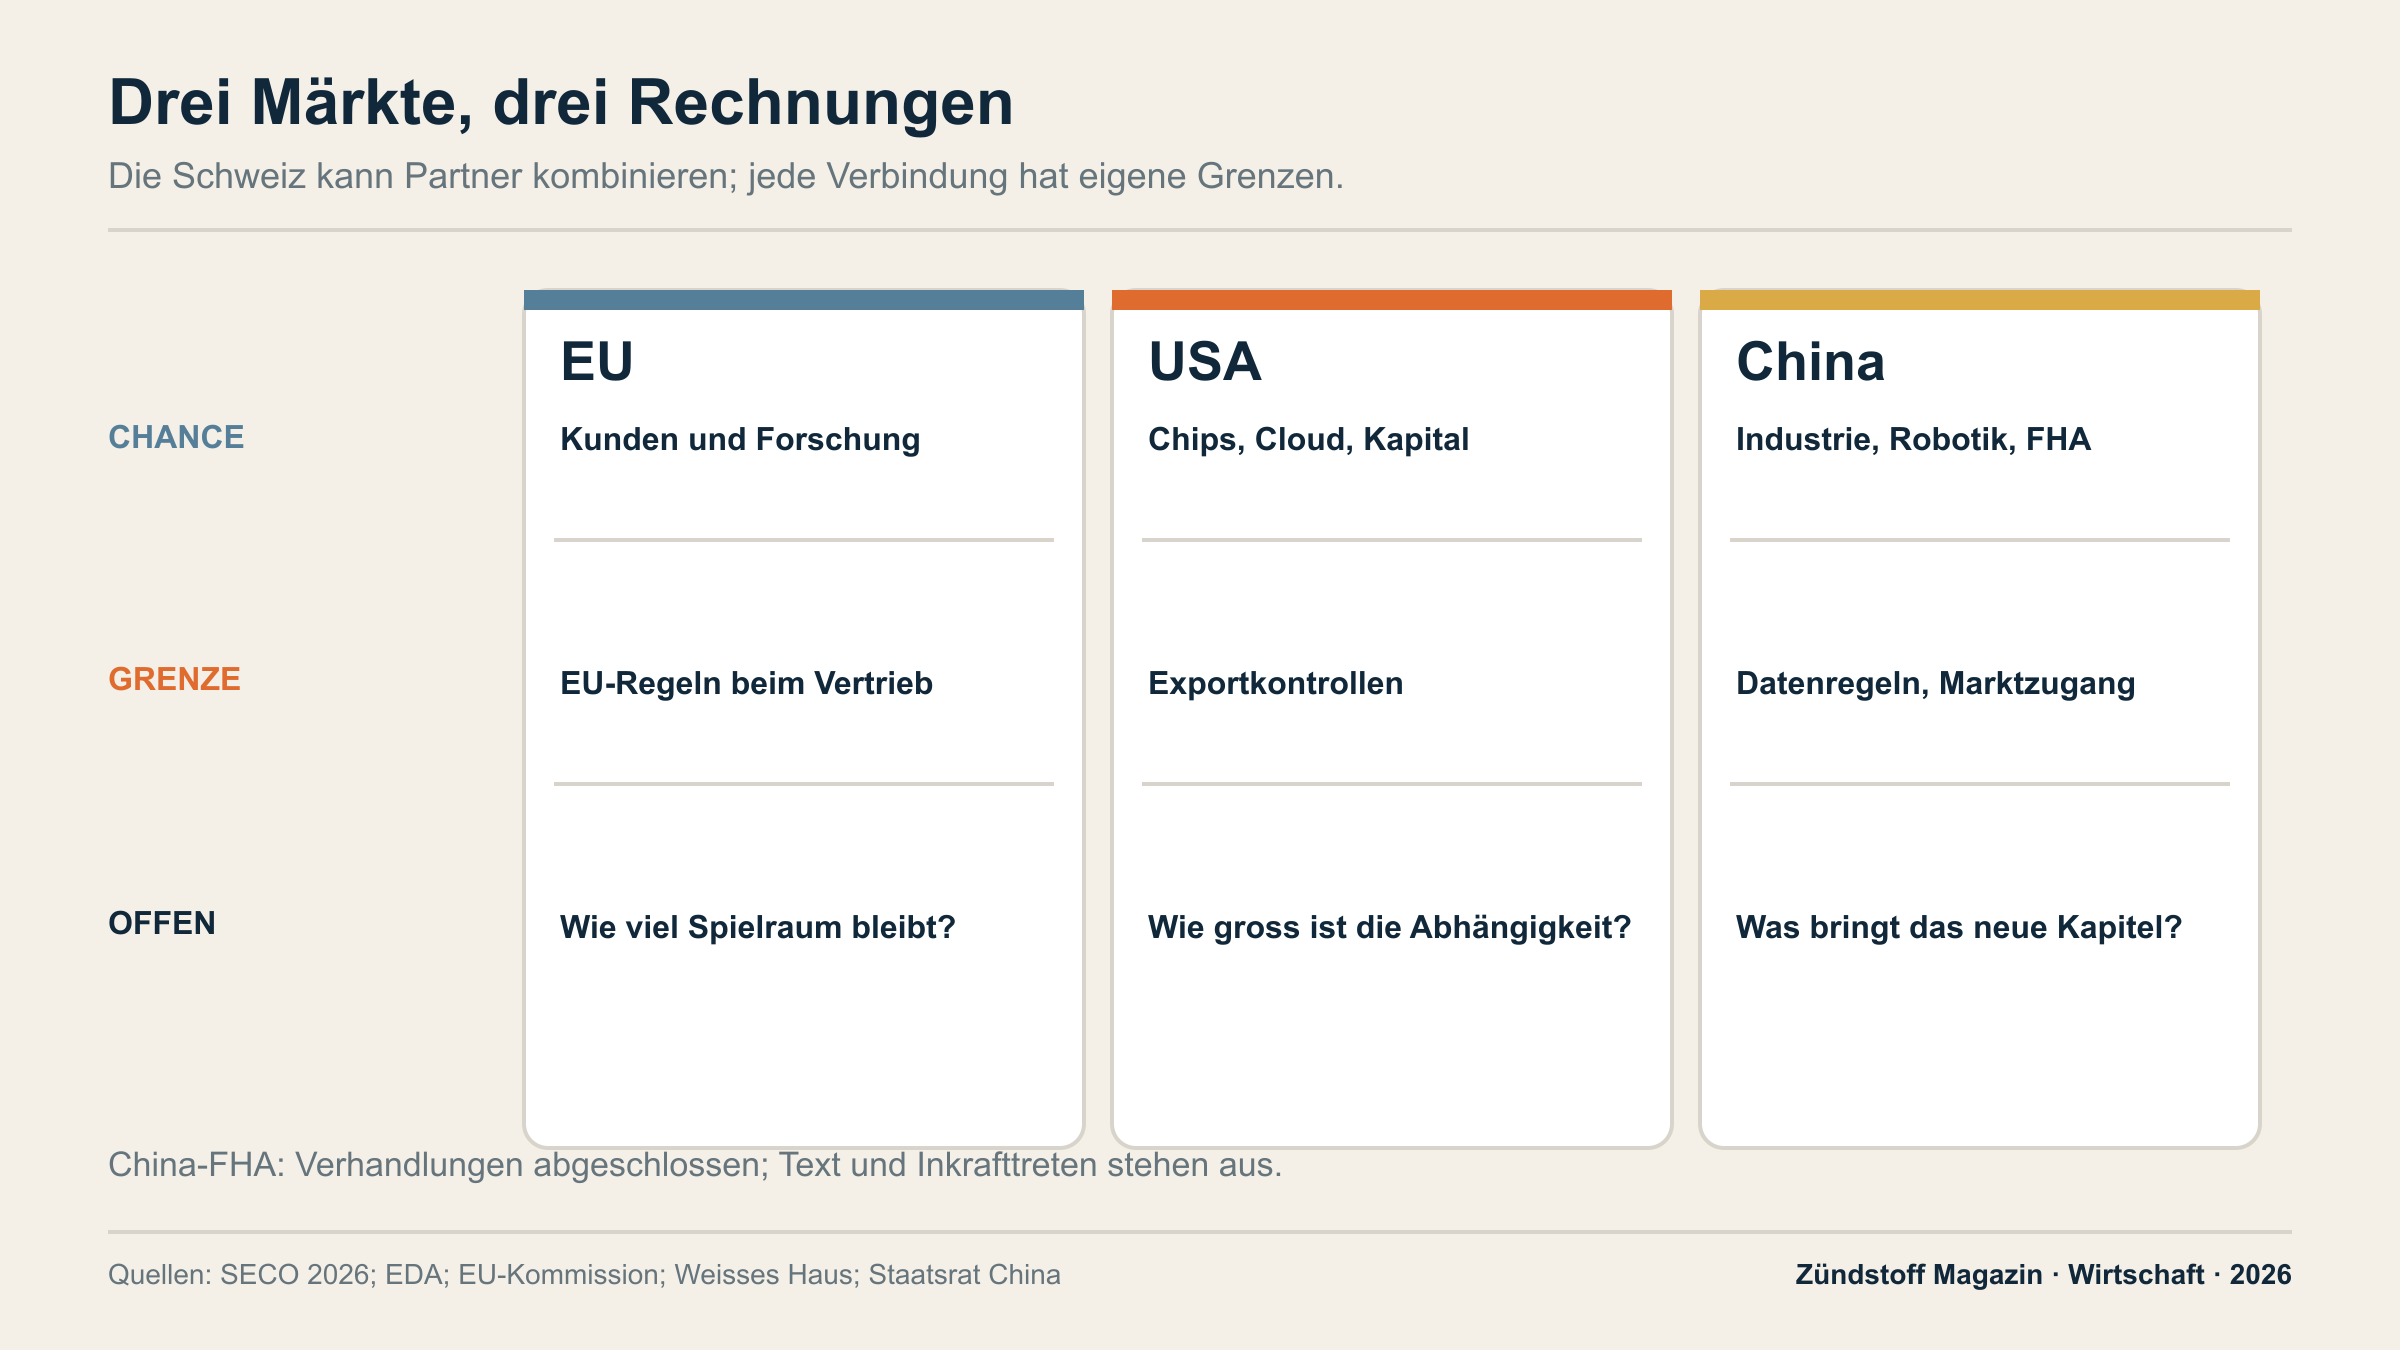
China könnte ein zweiter Prüfstein sein. Im August 2026 schlossen die Schweiz und China die Verhandlungen über die Modernisierung ihres Freihandelsabkommens ab. Vorgesehen sind ein neues Kapitel zum digitalen Handel, einfachere elektronische Handelsdokumente und mittelfristig Zollfreiheit für 99,8 Prozent der heutigen Schweizer Warenausfuhren nach China – darunter nahezu alle Maschinen. Für Schweizer Robotikfirmen könnte das interessant werden. Gegenüber der EU, deren Investitionsabkommen mit China weiterhin blockiert ist, zeichnet sich damit ein möglicher vertraglicher Vorteil ab. Wie gross wäre er für KI-Unternehmen tatsächlich? Der Vertragstext ist noch nicht veröffentlicht; Unterzeichnung und Genehmigung stehen aus. Das angekündigte Digitalkapitel belegt weder freien Zugang für KI-Dienste noch unbeschränkte Datenflüsse. Chinas Regeln für Daten, Cybersicherheit und geistiges Eigentum bleiben eigenständige Hürden. [31][32][33]
Die EU bleibt ein wichtiger Kunde: 72 Prozent der Schweizer Warenimporte kamen 2025 von dort, und über die Hälfte der Exporte dorthin wird als industrielle Vorleistung verwendet. Die Assoziierung an Horizon Europe und Digital Europe kann Forschung und Unternehmen helfen. Doch wo bringt die Verflechtung einen messbaren Vorteil, wo würden eigenständige Regeln den Standort stärken? Welche KI-Anforderungen künftig über einzelne Produktabkommen relevant würden, bleibt rechtlich offen. [5][9][10]
Von USA und China lernen, ohne sie zu kopieren
Die USA setzen in ihrer KI-Strategie auf Innovation, Rechenzentren, Energie und den Export amerikanischer KI-Technik. China verbindet seine «AI Plus»-Initiative mit Fertigung, Robotik, Infrastruktur und staatlich geförderter Anwendung. Beide Länder zeigen, dass eine KI-Strategie weit über ein KI-Gesetz hinausgeht. Was lässt sich von den USA über den Weg von der Forschung zum Wachstumskapital lernen, was von China über industrielle Anwendung? Und welche Unterschiede bei Rechten, Sicherheit und politischer Kontrolle verändern diese Rechnung für die Schweiz? [17][18]
Eine gleichzeitige technische Anlehnung an beide Mächte ist nicht konfliktfrei. US-Exportkontrollen betreffen bestimmte fortgeschrittene Chips und ihren Einsatz; die Schweizer Regierung befasste sich bereits mit möglichen Einschränkungen des Zugangs zu KI-Chips. Auch die Schweiz passte 2025 Exportkontrollen für Güter mit zivilem und militärischem Verwendungszweck an. Welche Kooperationen wären unter diesen Bedingungen tragfähig? Für Firmen zählen Lieferketten, Herkunft von Rechenleistung, Datenschutz und zulässige Geschäftspartner. [19][20]
Woran sich ein Hub-Versprechen messen liesse
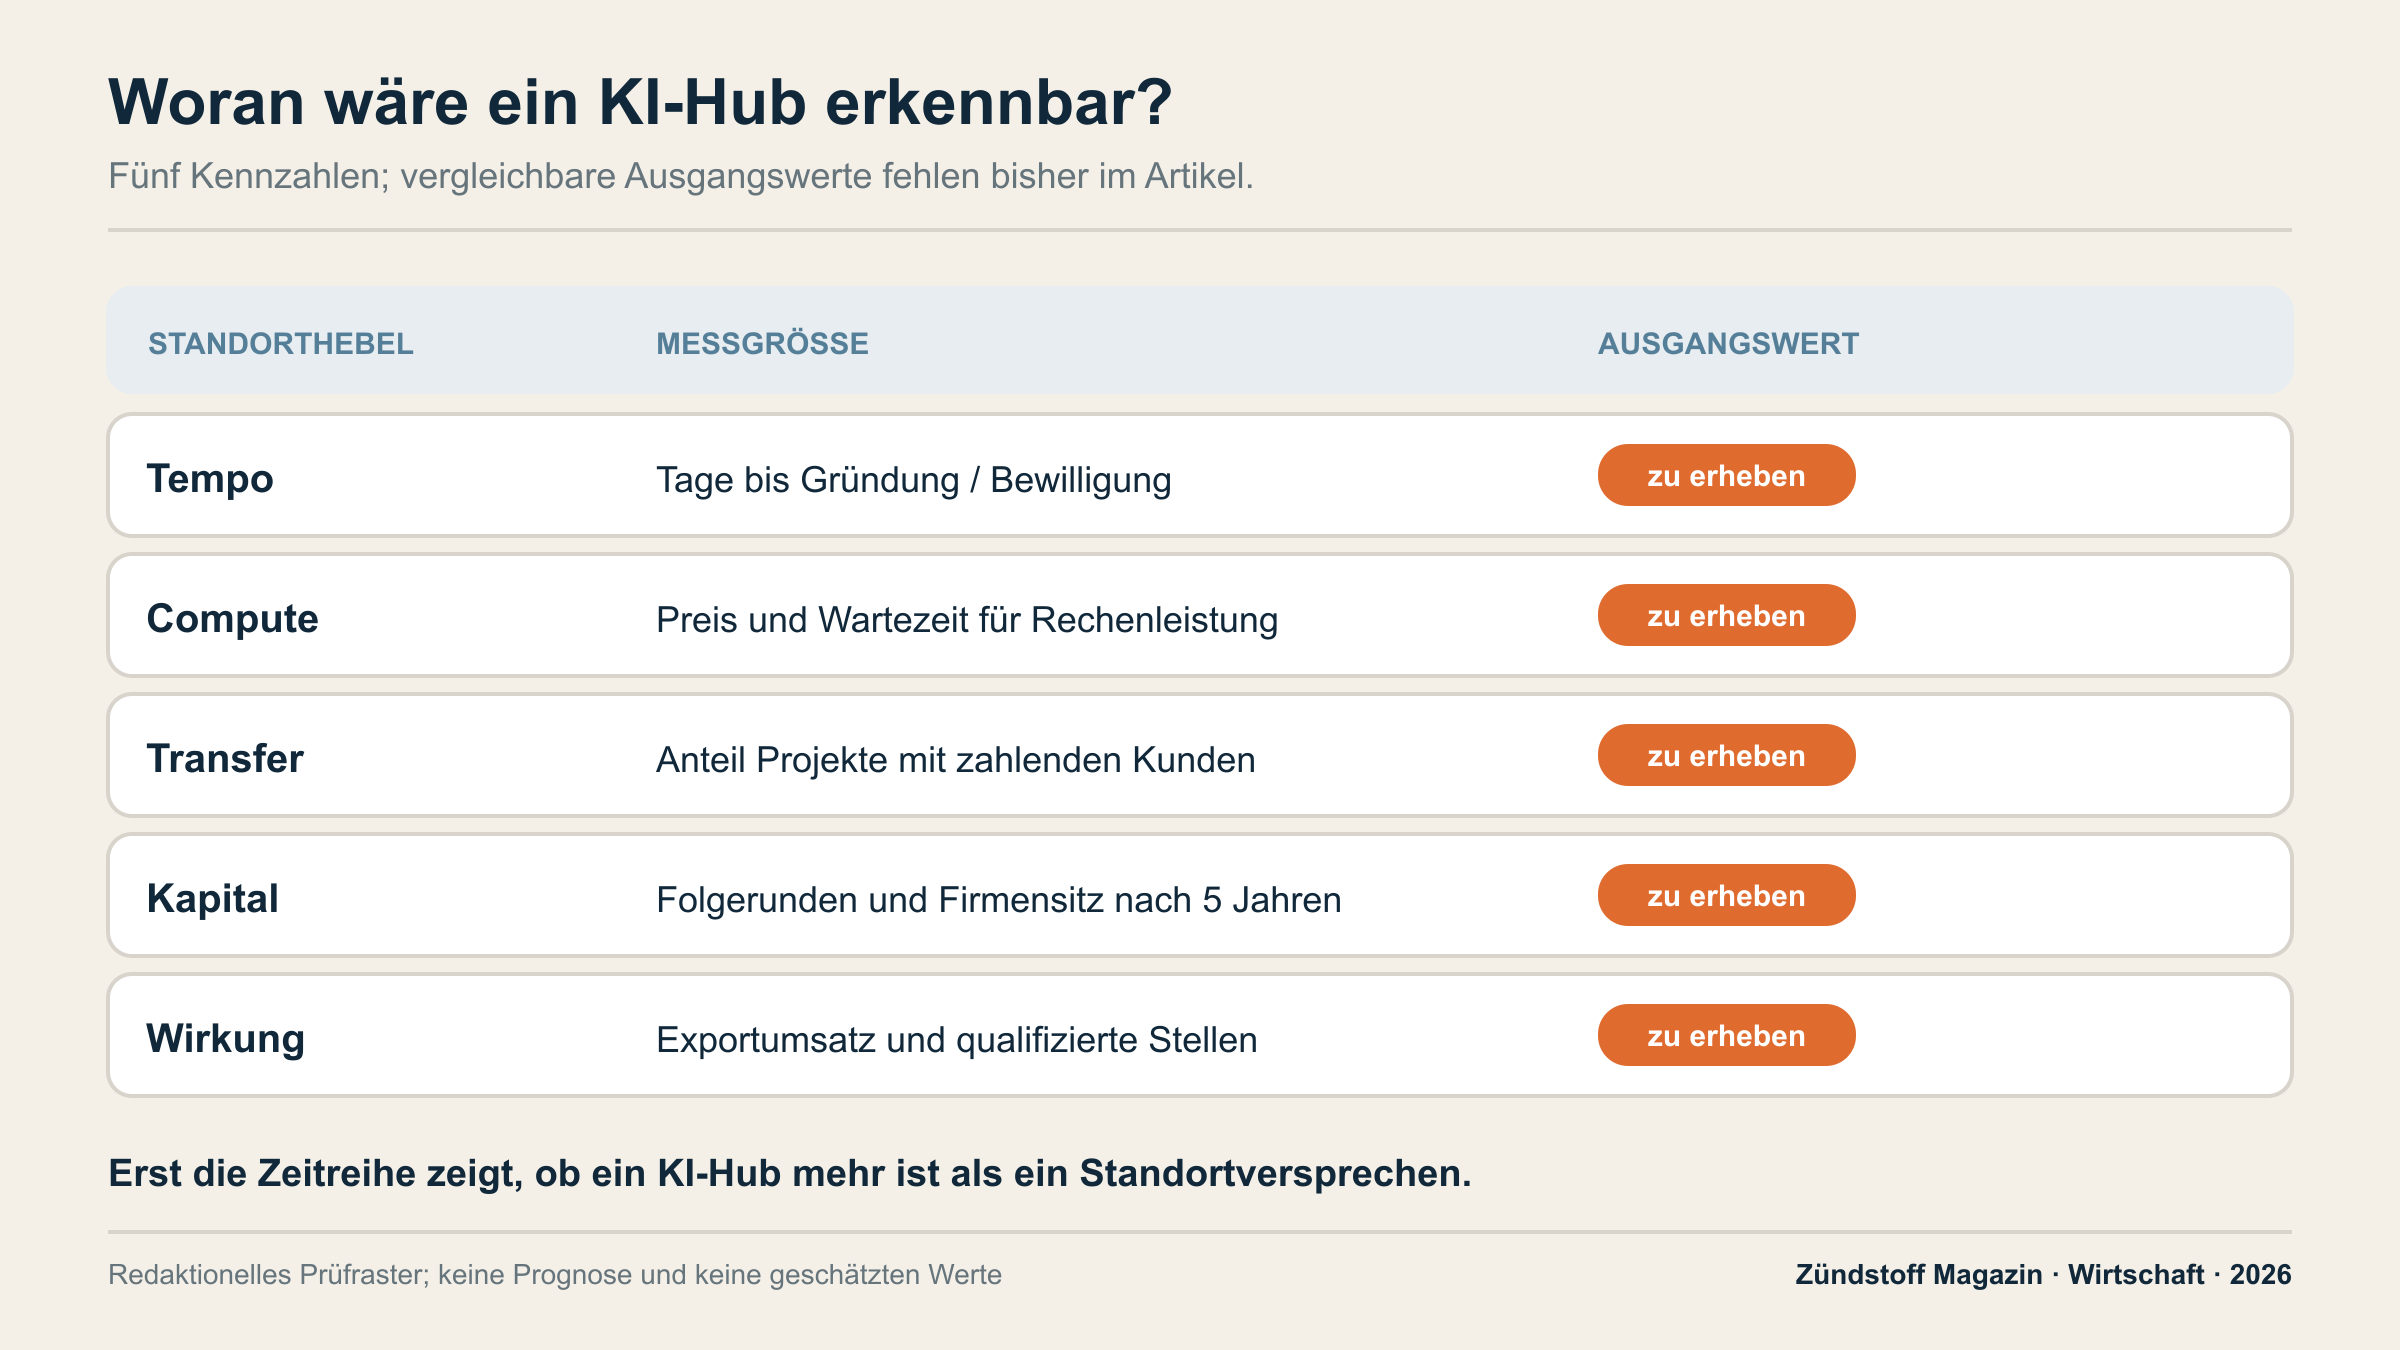
Könnte die Schweiz der Ort sein, an dem KI und Robotik besonders schnell aus der Forschung in industrielle Anwendungen gelangen? Hochschulen, Fachkräfte und Präzisionstechnik sprechen für diesen Gedanken. Wie viel müsste das Land selbst entwickeln, wo läge der Wert europäischer Kooperation, wo die Abhängigkeit von Technik aus den USA oder Asien? Und wer trägt das finanzielle Risiko?
Wie sähe die Ausgangslage vor einer Standortkampagne aus? Wie lange dauern Gründung, Zuzug von Fachleuten und erste Bewilligungen? Wie teuer und verfügbar ist Rechenleistung für junge Firmen? Wie viele ETH-, EPFL- und Fachhochschulprojekte erreichen Kunden? Wie viel Wachstumskapital bleibt in der Schweiz, und wie viele qualifizierte Stellen entstehen? An diesen Grössen liesse sich später ablesen, ob Regeln, Kapital und Marktzugang zusammenspielen.
Die Schwächen anderer Standorte eröffnen eine Chance, garantieren aber noch keinen Schweizer Erfolg. Vielleicht liegt die entscheidende Frage zwischen Zug, Zürich und Lausanne: Werden aus Forschung, privatem Kapital und verlässlichen Bedingungen Firmen, die hier wachsen und ihre Kunden weltweit finden? Ob daraus ein KI-Hub wird, dürfte sich eher an solchen Unternehmen zeigen als an der Ankündigung eines neuen Programms.